Marca da bollo su fatture sanitarie: quando si applica
Sì: la marca da bollo di 2,00 € si applica alle fatture sanitarie esenti IVA di importo superiore a 77,47 €. Sulle fatture elettroniche l’imposta si assolve con il bollo virtuale, tramite l’apposita indicazione nel tracciato XML; sulle copie cartacee resta invece necessario il contrassegno fisico, salvo autorizzazione specifica dell’Agenzia delle Entrate. Il riferimento operativo sono gli elenchi A e B predisposti dall’Agenzia.
In breve:
- La soglia di 77,47 € è determinante per l’applicazione del bollo: se l’importo totale delle prestazioni sanitarie esenti supera questa cifra, si deve applicare il bollo da 2 €.
- Per le fatture miste, l’imposta si calcola solo sulla somma delle operazioni esenti che superano la soglia, non sull’intero importo del documento.
- Il responsabile dell’assolvimento del bollo è chi emette la fattura, che può riaddebitare il costo al paziente con una dicitura corretta, distinguendo tra modalità virtuale e fisica.
- La fattura elettronica assolve automaticamente il bollo tramite il campo “Bollo virtuale” nel tracciato XML, con l’Agenzia che elabora gli elenchi A e B trimestrali per eventuali versamenti.
- La gestione automatizzata, come quella offerta da Odontia.cloud, riduce errori, automatizza il calcolo del bollo e semplifica il versamento attraverso report periodici e integrazione con il sistema fiscale.
Indice
- Chi deve assolvere il bollo e chi ne è responsabile
- Quando il bollo è dovuto: soglia e fatture miste
- Fattura elettronica o copia cartacea: bollo virtuale, elenchi A/B e versamento
- Come regolarizzare una fattura senza bollo e quali sanzioni rischi
- Procedure e strumenti che riducono gli errori sul bollo
- Gli errori più comuni negli studi e come evitarli
- Come Odontia.cloud semplifica la gestione del bollo in studio
- Fonti
- Domande frequenti
Chi deve assolvere il bollo e chi ne è responsabile
Chi emette la fattura è il soggetto tenuto ad assolvere l’imposta, come stabilisce il DPR 642/1972. Non è il paziente il responsabile davanti al fisco, anche se in pratica il costo viene quasi sempre riaddebitato in fattura. Se il bollo manca o è versato in ritardo, la responsabilità resta in capo a chi ha formato il documento, e nei casi più gravi si può configurare una responsabilità solidale tra le parti coinvolte nell’operazione.
Riaddebitare i 2 € al paziente è legittimo e diffuso, ma va fatto con la dicitura corretta in fattura. Nella pratica di studio conviene distinguere due situazioni:
- Fattura elettronica: si indica «imposta di bollo assolta in modo virtuale ai sensi del DM 24 maggio 2018» insieme all’importo di 2 € nel campo dedicato.
- Fattura cartacea o PDF verso il paziente: si scrive «imposta di bollo di 2 € assolta secondo modalità virtuale» solo se si dispone dell’autorizzazione dell’Agenzia delle Entrate; altrimenti va apposto il contrassegno fisico sull’originale.
Un errore comune è addebitare il bollo senza indicarlo esplicitamente come voce distinta: il documento resta valido, ma la mancanza di trasparenza genera spesso richieste di chiarimento da parte del paziente.
Quando il bollo è dovuto: soglia e fatture miste
La regola di base è semplice: il bollo da 2 € è dovuto sulle fatture esenti IVA di importo superiore a 77,47 €. Sotto questa soglia l’imposta non si applica, indipendentemente dal tipo di prestazione sanitaria. Il criterio pratico da seguire per non sbagliare:
- Fattura interamente esente IVA: si confronta l’importo totale con la soglia di 77,47 €. Se la superi, si applicano i 2 € di bollo.
- Fattura mista, con voci imponibili e voci esenti nello stesso documento: secondo le indicazioni operative diffuse dagli operatori del settore, l’imposta è dovuta solo se la somma delle operazioni esenti supera 77,47 €, non l’importo complessivo del documento. Una fattura da 200 € con 40 € di prestazione esente e il resto imponibile IVA non richiede il bollo, perché la componente esente resta sotto soglia.
- Regimi speciali e forfettari: chi opera in regime forfettario emette fatture senza IVA per natura del regime, non per esenzione sanitaria; in questo caso il criterio della soglia si applica comunque quando il documento rientra tra le operazioni previste dal DPR 642/1972.
- Prestazioni occasionali o miste con attività diverse dalla sanità: vale lo stesso principio, sommando solo le voci effettivamente esenti da IVA.
Chi gestisce più prestazioni nello stesso appuntamento (ad esempio una visita e un trattamento accessorio fatturati insieme) deve verificare voce per voce quale componente rientra nell’esenzione, prima di decidere se applicare il bollo.
Fattura elettronica o copia cartacea: bollo virtuale, elenchi A/B e versamento
Le prestazioni sanitarie verso persone fisiche seguono ancora, in molti casi, un regime di fatturazione cartacea o in PDF per motivi di tutela dei dati, e non passano attraverso il Sistema di Interscambio. Questo significa gestire due modalità di assolvimento in parallelo, spesso nello stesso studio.
Per la fattura elettronica il meccanismo è automatizzato: nel tracciato XML esiste il campo “Bollo virtuale”, che va impostato su «SI» quando l’imposta è dovuta. L’Agenzia delle Entrate elabora poi due elenchi trimestrali a partire da questi dati:
- Elenco A: fatture in cui il bollo risulta già correttamente indicato dall’emittente.
- Elenco B: fatture che, secondo i criteri dell’Agenzia, risultano soggette a bollo ma senza l’indicazione corrispondente; su queste l’Agenzia calcola l’importo dovuto e lo propone per il pagamento.
Questa procedura, descritta nella guida ufficiale sul bollo delle fatture elettroniche, riguarda in particolare i dati caricati nel portale «Fatture e corrispettivi». Il versamento avviene con addebito diretto sul conto corrente indicato, oppure tramite modello F24, con cadenza generalmente trimestrale per chi supera determinati volumi, e annuale per importi modesti sotto una soglia fissata dalla normativa.
Per le copie cartacee o in PDF fornite ai pazienti, resta necessario apporre il contrassegno fisico sull’originale, a meno che lo studio non abbia ottenuto l’autorizzazione dell’Agenzia delle Entrate per il bollo virtuale anche su questi documenti. Chi gestisce l’integrazione con il modulo di fatturazione elettronica per dentisti può automatizzare l’indicazione del campo XML e ridurre gli errori che finiscono nell’elenco B.
Come regolarizzare una fattura senza bollo e quali sanzioni rischi
Una fattura priva del bollo dovuto non è nulla, ma resta irregolare fino alla regolarizzazione. I passaggi pratici da seguire:
- Individua il documento mancante: verifica se rientra nell’elenco B proposto dall’Agenzia oppure se l’omissione è stata rilevata internamente.
- Applica il contrassegno mancante sull’originale cartaceo, oppure versa l’importo tramite F24 se si tratta di fattura elettronica già transitata.
- Conserva la documentazione dell’integrazione, inclusa la ricevuta del versamento, per almeno il periodo previsto dai termini di accertamento fiscale.
Secondo la prassi seguita dagli studi dentistici, il paziente può regolarizzare autonomamente entro un termine breve, tipicamente 15 giorni, per evitare la sanzione; la responsabilità principale resta però sull’emittente.
Un consiglio: controlla mensilmente l’elenco B sul portale «Fatture e corrispettivi» invece di aspettare la scadenza trimestrale: intercettare l’errore prima riduce il rischio di accumulare più fatture irregolari nello stesso periodo.
Procedure e strumenti che riducono gli errori sul bollo
Un flusso di lavoro solido segue tre passaggi: emissione della fattura, verifica del bollo, conservazione della documentazione. La verifica dovrebbe avvenire prima della consegna al paziente, non dopo.
Alcune funzioni riducono concretamente il rischio di errore:
- Conteggio automatico delle marche dovute in base all’importo e alla natura esente della prestazione.
- Diciture standard precompilate per fattura elettronica e copia cartacea, evitando formulazioni errate o incomplete.
- Report periodici pronti per il versamento tramite F24, senza ricalcoli manuali.
- Integrazione diretta con il Sistema Tessera Sanitaria, per evitare disallineamenti tra dati fiscali e dati trasmessi.
Automatizzare il conteggio delle marche e generare un report trimestrale evita gli errori di arrotondamento e le omissioni nel versamento che si accumulano quando la verifica resta manuale.
Gli errori più comuni negli studi e come evitarli
L’errore più frequente non è dimenticare il bollo, ma indicare una data del contrassegno successiva a quella di emissione della fattura: basta questo per rendere il documento irregolare, anche se l’imposta è stata versata. La soluzione non è un controllo più severo, ma una procedura che elimini la variabile umana nel momento della stampa. Vale anche per il personale amministrativo: una formazione minima su soglia, elenchi A/B e diciture riduce la maggior parte degli errori ricorrenti.
— Ufficio
Come Odontia.cloud semplifica la gestione del bollo in studio
Il gestionale affianca gli studi odontoiatrici proprio nei punti dove gli errori sul bollo si accumulano: conteggio delle marche, diciture corrette in fattura e report pronti per il versamento F24.
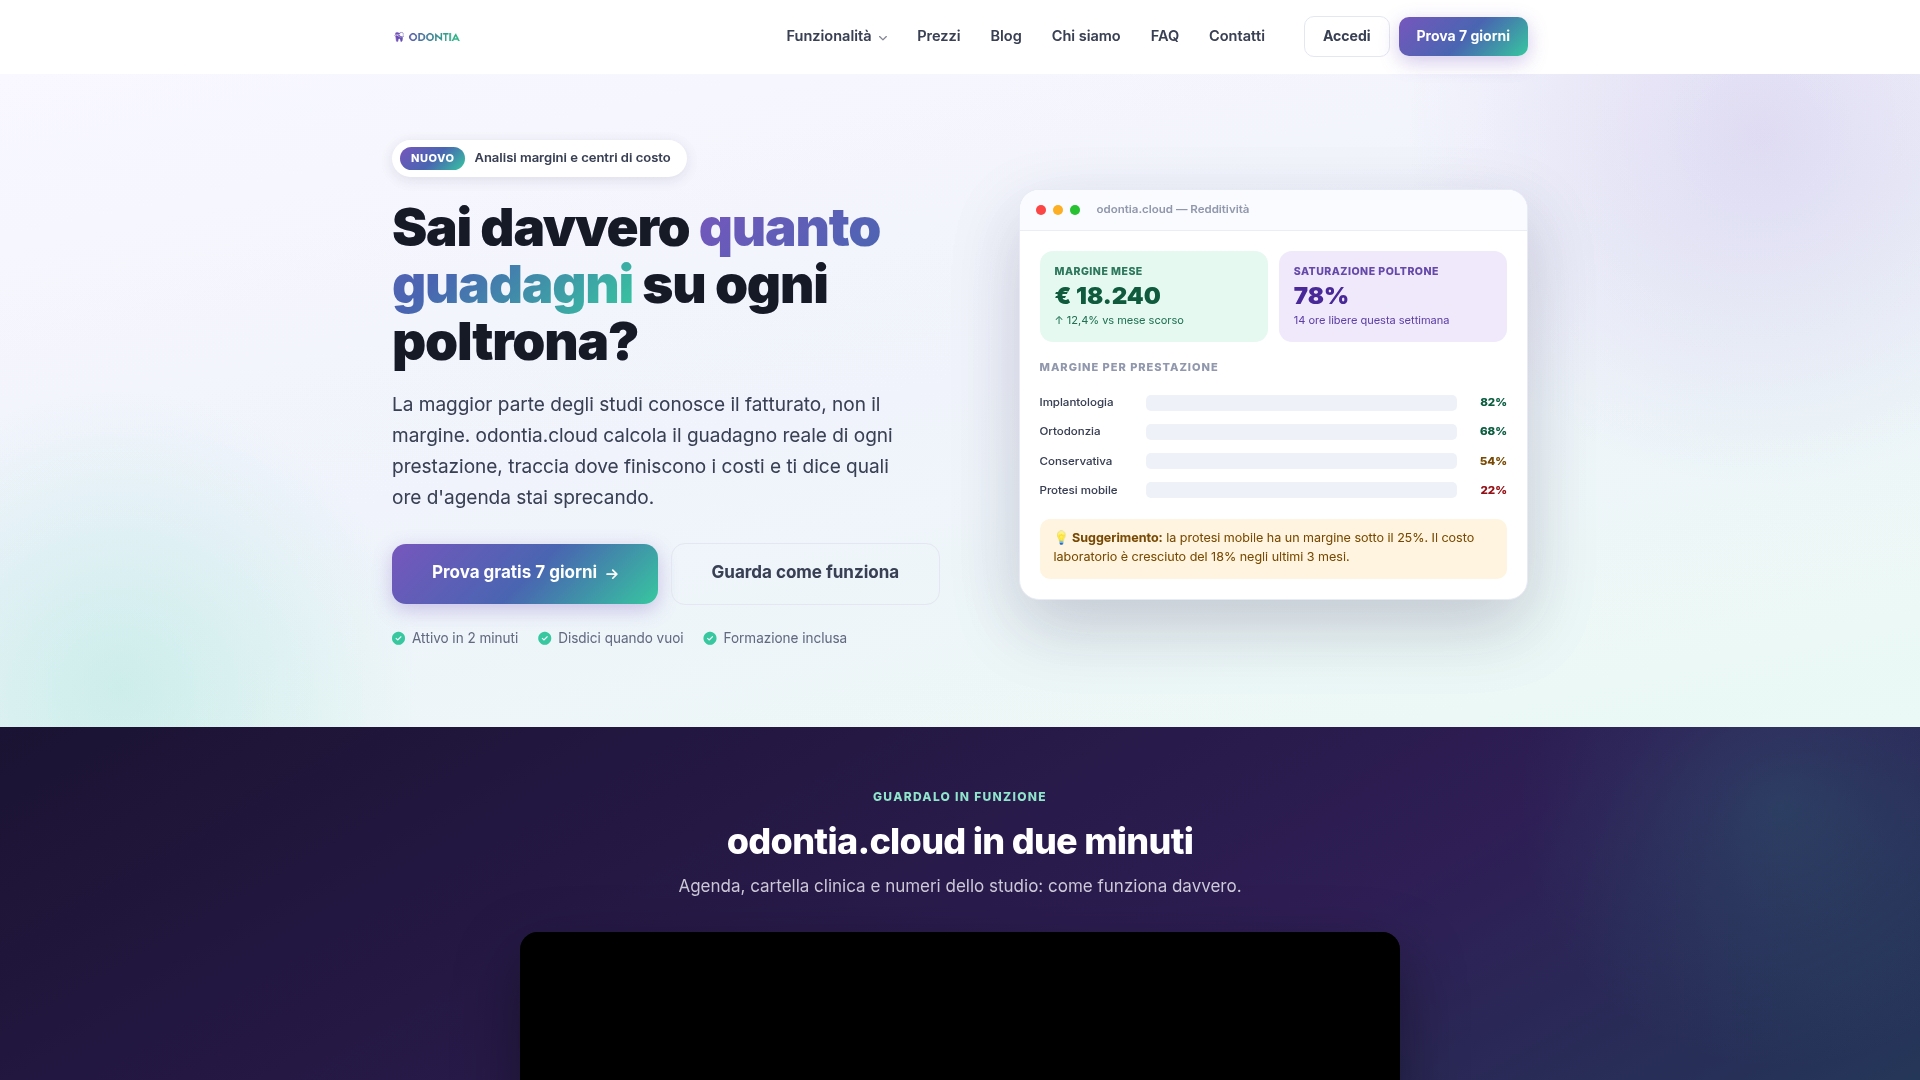
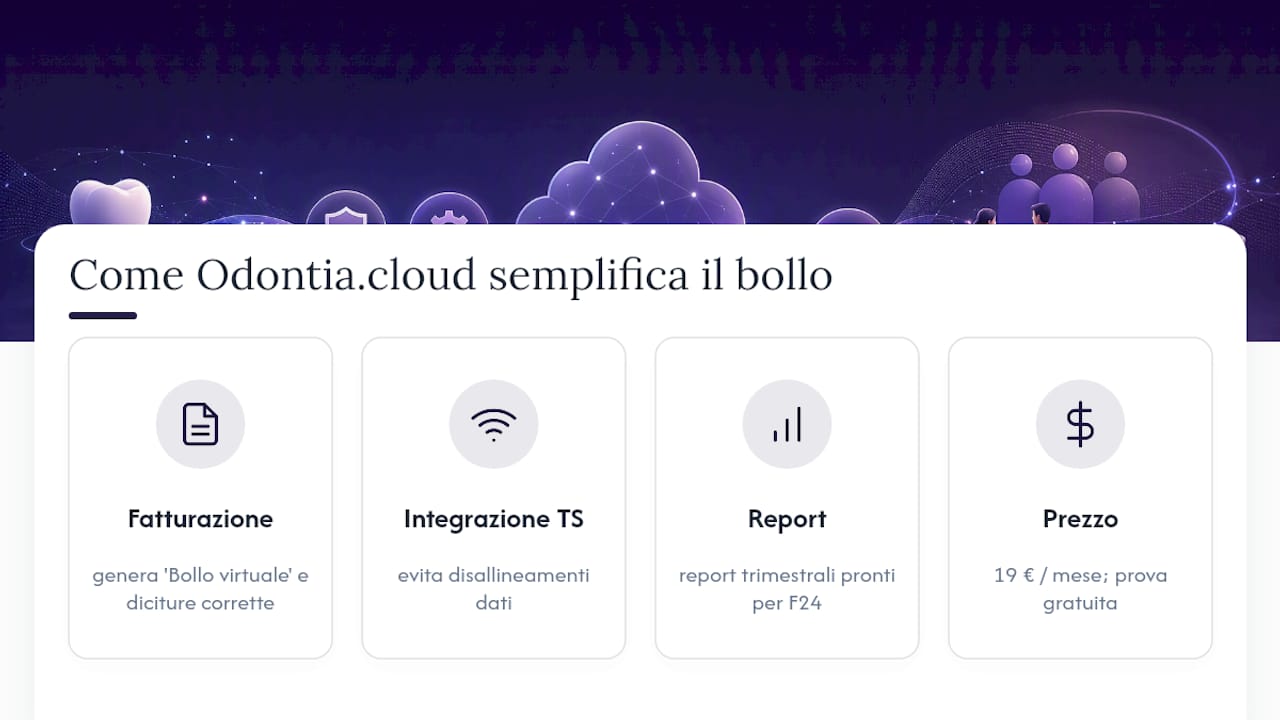
Il modulo Fatturazione e Sistema TS genera automaticamente l’indicazione del campo «Bollo virtuale» nelle fatture elettroniche e applica le diciture corrette anche sulle copie destinate ai pazienti, riducendo il rischio di finire nell’elenco B dell’Agenzia. L’integrazione con il Sistema Tessera Sanitaria evita disallineamenti tra i dati fiscali e quelli trasmessi, mentre i report periodici semplificano la verifica prima della scadenza trimestrale.
Il modulo è disponibile a 19 € al mese, consultabile insieme a tutti gli altri piani sulla Odontia, dove è possibile attivare una prova gratuita. Per i casi più complessi, come le fatture intramoenia o le regolarizzazioni tardive, resta comunque necessario verificare le indicazioni ufficiali dell’Agenzia delle Entrate o rivolgersi a un consulente fiscale.
Fonti
Per approfondire: la guida Agenzia delle Entrate sul bollo e la circolare n.5/2026 su diciture e versamento.
- Guida Agenzia delle Entrate - Bollo sulle fatture elettroniche
- Marca bollo fatture mediche - Medichub
- FAQ: bollo su fatture miste - UnoERP (risorse)
- Marca da bollo nello studio dentistico - Dentista Manager
Domande frequenti
È obbligatorio apporre la marca da bollo sulle fatture mediche?
È obbligatoria solo quando la fattura è esente IVA e supera l’importo di 77,47 €. Sotto questa soglia, o per prestazioni soggette a IVA, il bollo non è dovuto.
È possibile avere una fattura medica senza marca da bollo?
Sì, se l’importo esente non supera 77,47 € oppure se la prestazione non rientra tra le operazioni esenti previste dal DPR 642/1972. In tutti gli altri casi la fattura resta irregolare fino alla regolarizzazione.
Quale data deve avere la marca da bollo sulle fatture mediche?
Il contrassegno deve riportare una data uguale o precedente a quella di emissione della fattura, mai successiva. Una data posteriore rende il documento irregolare anche se l’imposta è stata effettivamente versata.
Quando si applica il bollo da 2 € sulle fatture?
Si applica quando la fattura è esente IVA e il suo importo, o la somma delle voci esenti in una fattura mista, supera 77,47 €. Sulle fatture elettroniche l’imposta si assolve tramite bollo virtuale, sulle copie cartacee con il contrassegno fisico salvo autorizzazione specifica.
Quanto costa il modulo di fatturazione di Odontia.cloud?
Il modulo Fatturazione e Sistema TS costa 19 € al mese, come indicato sulla pagina prezzi di Odontia.cloud.