Fatturazione elettronica per dentisti: le regole aggiornate al 2026
No: per le prestazioni sanitarie rese a pazienti privati non devi inviare la fattura tramite il Sistema di Interscambio. Il divieto è permanente, confermato dal DLgs 81/2025, ed è il quadro che sostituisce ogni dubbio residuo dopo anni di proroghe, 9/2026.
In breve:
- Le prestazioni sanitarie a pazienti privati esenti IVA devono essere emesse con fattura cartacea o PDF e inoltrate al Sistema Tessera Sanitaria, non allo SdI.
- Per le prestazioni di tipo sanitario esentate IVA, non è obbligatorio inviarle tramite SdI, confermando il divieto permanente stabilito dal DLgs 81/2025.
- La distinzione tra prestazioni esenti o imponibili si basa sulla natura fiscale, non sulla volontà del paziente, e influisce sul canale di emissione della fattura.
- Le fatture per prestazioni imponibili devono rispettare i requisiti formali di numerazione, data, codice fiscale e dicitura di esenzione, con obbligo di marca da bollo oltre 77,47 €.
- Un gestionale integrato che automatizza le trasmissioni e controlla i margini può migliorare la gestione contabile e ridurre il rischio di errori e sanzioni.
Indice
- Quadro normativo aggiornato: cosa dicono DLgs 81/2025 e la Risoluzione AdE 9/2026
- Casi pratici: quando emettere fattura elettronica via SdI e quando no
- Requisiti formali della fattura per prestazioni odontoiatriche
- Obblighi e scadenze per il Sistema Tessera Sanitaria: tempistiche, formato e rettifiche
- Software e integrazione gestionale: cosa chiedere al software dello studio
- Checklist pratica per lo studio: passi a breve termine per adeguarsi
- Perché investire ora in automazione contabile conviene oltre la compliance
- Come Odontia.cloud gestisce fatturazione, Sistema TS e controllo dei margini
- Fonti
- Domande frequenti
Quadro normativo aggiornato: cosa dicono DLgs 81/2025 e la Risoluzione AdE 9/2026
Il DLgs 12 giugno 2025, n. 81, noto come decreto correttivo bis, ha chiuso una fase di incertezza che durava da anni: il divieto di inviare al Sistema di Interscambio le fatture per prestazioni sanitarie a persone fisiche non è più una misura temporanea rinnovata di anno in anno, ma una regola strutturale. Per il tuo studio significa pianificare i processi contabili su basi stabili, senza aspettare l’ennesima proroga a fine dicembre.
Il punto più utile arriva dalla Risoluzione dell’Agenzia delle Entrate n. 9 del 24 febbraio 2026: il criterio che decide se una prestazione rientra nel divieto non è la volontà del paziente, ma la natura fiscale della prestazione stessa. Se la prestazione è esente IVA ai sensi dell’articolo 10 del DPR 633/72, la fattura resta fuori dallo SdI. Punto.
Dietro questa architettura c’è una ragione precisa, non solo burocratica:
- separare i dati fiscali dai dati sanitari tutela la riservatezza del paziente secondo i principi del GDPR;
- inserire una diagnosi o un piano di cura in un circuito pensato per l’interscambio fiscale esporrebbe informazioni sensibili a soggetti terzi non autorizzati a trattarle;
- il Sistema Tessera Sanitaria resta l’unico canale legittimo per comunicare questi dati al fisco, con regole di accesso più stringenti rispetto allo SdI.
Capire questa distinzione ti evita l’errore più comune: pensare che il divieto sia “temporaneo” o legato a una scelta discrezionale dello studio.
Casi pratici: quando emettere fattura elettronica via SdI e quando no
La domanda che ti devi porre per ogni fattura non è “chi è il paziente” ma “che tipo di prestazione sto fatturando e a chi”. Ecco gli scenari che incontrerai più spesso:
- Paziente privato, prestazione di cura o diagnosi (otturazione, igiene, protesi, ortodonzia). Esente IVA articolo 10, divieto SdI, fattura cartacea o PDF più invio dati al Sistema TS.
- Paziente privato, prestazione puramente estetica (sbiancamento senza finalità terapeutica, in alcuni casi). Se non rientra nell’esenzione, la prestazione è imponibile e potrebbe richiedere la fattura elettronica ordinaria: verifica sempre con il tuo commercialista la qualificazione specifica.
- Azienda o libero professionista come cliente (fattura intestata a una partita IVA per un rimborso convenzionato o un servizio non sanitario). Qui si applica l’obbligo ordinario di fatturazione elettronica via SdI, come per qualsiasi altro rapporto B2B.
- Pubblica amministrazione (convenzioni, prestazioni per enti pubblici). Fattura elettronica obbligatoria via SdI, nessuna eccezione.
- Perizie medico legali o consulenze tecniche (ad esempio per un tribunale o una compagnia assicurativa). Spesso imponibili IVA e quindi soggette a fatturazione elettronica ordinaria.
Un esempio numerico aiuta a fissare il concetto: una cura conservativa da 180 € a un paziente privato resta fuori dallo SdI. Una fattura da 300 € emessa a uno studio associato per una consulenza tecnica, invece, segue il canale elettronico ordinario. Il criterio è sempre la natura della prestazione, non l’importo.
Requisiti formali della fattura per prestazioni odontoiatriche
Anche restando fuori dallo SdI, la fattura cartacea o PDF deve rispettare i requisiti dell’articolo 21 del DPR 633/72, adattati al contesto sanitario:
- numerazione progressiva e data di emissione, senza salti o duplicati;
- dicitura di esenzione IVA con riferimento normativo esplicito, ad esempio «operazione esente IVA ai sensi dell’art. 10, n. 18, DPR 633/72»;
- codice fiscale del paziente, indispensabile per l’abbinamento ai dati del Sistema TS;
- descrizione della prestazione generica quanto basta a non rivelare informazioni cliniche sensibili (evita di scrivere diagnosi specifiche in fattura).
Le fatture esenti IVA con importo superiore a 77,47 € richiedono l’applicazione della marca da bollo da 2,00 €, versata tramite F24 con codice tributo specifico se lo studio opera in regime di bollo virtuale. Dimenticarla è uno degli errori più frequenti negli studi che gestiscono la fatturazione manualmente, e genera contestazioni in caso di controllo.
Obblighi e scadenze per il Sistema Tessera Sanitaria: tempistiche, formato e rettifiche
Dal 2026 la trasmissione dei dati sanitari al Sistema Tessera Sanitaria segue una cadenza annuale, non più semestrale. In pratica:
- Raccogli durante l’anno tutti i dati delle prestazioni esenti rese a persone fisiche, comprese quelle pagate in contanti.
- Trasmetti i dati relativi all’anno solare entro il termine fissato dal MEF: per i dati riferiti al 2025 la prima scadenza pratica cade a febbraio 2026.
- Verifica formato e completezza prima dell’invio: codice fiscale corretto, importi coerenti con le fatture emesse, assenza di duplicati.
- Se scopri un errore dopo l’invio, puoi correggere i dati entro i termini brevi previsti senza incorrere in sanzione, ma solo se la rettifica avviene tempestivamente.
Il ritardo o l’omissione nella trasmissione espone a sanzioni amministrative, e a differenza dello SdI qui non c’è un sistema che ti avvisa in tempo reale se manca un invio. Per questo motivo molti studi affidano il controllo a un gestionale che segnala automaticamente le prestazioni non ancora trasmesse.
Software e integrazione gestionale: cosa chiedere al software dello studio
Un gestionale che gestisce correttamente questo doppio binario, fatture ai privati fuori SdI e trasmissione Sistema TS da una parte, fatturazione elettronica ordinaria per B2B e PA dall’altra, deve rispondere a requisiti precisi:
- integrazione nativa con il Sistema Tessera Sanitaria, per inviare i dati senza esportazioni manuali in Excel;
- gestione automatica dell’opposizione del paziente, con registrazione della richiesta di non invio quando il paziente la esercita;
- generazione della fattura elettronica via SdI per i casi B2B e PA, senza dover cambiare programma;
- conservazione sostitutiva a norma per entrambe le tipologie di documento.
Molti studi oggi lavorano con soluzioni ibride: un gestionale odontoiatrico per l’attività quotidiana e uno strumento separato per le fatture B2B quando il primo non integra lo SdI. Questa frammentazione moltiplica il rischio di errore, perché ogni passaggio manuale tra sistemi diversi è un punto dove un dato può perdersi o duplicarsi.
Un consiglio: prima del primo invio annuale al Sistema TS, esegui una simulazione con dati di prova su un piccolo campione di fatture. Verifica che i codici fiscali siano letti correttamente e che nessuna prestazione imponibile finisca per errore nel flusso esente: un controllo di dieci minuti ti evita ore di correzioni a scadenza imminente.
Una piattaforma che integra fatturazione elettronica e Sistema TS nello stesso ambiente riduce questi passaggi a un unico flusso, con un beneficio diretto sul tempo di segreteria.
Checklist pratica per lo studio: passi a breve termine per adeguarsi
Per mettere lo studio a norma senza sorprese, segui questa sequenza:
- Rivedi il listino prestazioni e verifica quali voci sono esenti IVA e quali no.
- Aggiorna il template della fattura cartacea o PDF con la dicitura di esenzione corretta e lo spazio per il codice fiscale del paziente.
- Configura il gestionale in modo che escluda automaticamente lo SdI per le prestazioni esenti verso privati.
- Attiva l’invio annuale al Sistema TS e programma un promemoria interno prima della scadenza.
- Forma il personale di segreteria sulla differenza tra i due flussi e simula un invio di prova.
| Passo | Azione concreta | Obiettivo |
|---|---|---|
| Listino | Classificare ogni prestazione come esente o imponibile | Evitare errori di canale |
| Template fattura | Inserire dicitura art. 10 e campo CF paziente | Conformità formale |
| Gestionale | Escludere SdI per privati, attivare invio TS | Automazione del flusso |
| Personale | Formazione e simulazione annuale | Ridurre errori umani |
Perché investire ora in automazione contabile conviene oltre la compliance
Rispettare le regole del Sistema TS e del divieto SdI è solo il punto di partenza. Il vero vantaggio arriva quando lo stesso gestionale che automatizza la fatturazione ti mostra anche quanto realmente guadagni per ogni prestazione, non solo quanto fatturi. Una piattaforma gestionale collega questi due mondi: meno rischio di sanzione da un lato, controllo dei margini per singola poltrona dall’altro. La compliance normativa smette di essere un costo puro e diventa un sottoprodotto di un sistema che comunque ti serve per gestire lo studio.
— Ufficio
Come Odontia.cloud gestisce fatturazione, Sistema TS e controllo dei margini
Odontia.cloud nasce per eliminare esattamente i due problemi visti finora: il rischio di sbagliare canale tra SdI e Sistema TS, e la mancanza di visibilità su quanto ogni prestazione rende davvero allo studio.
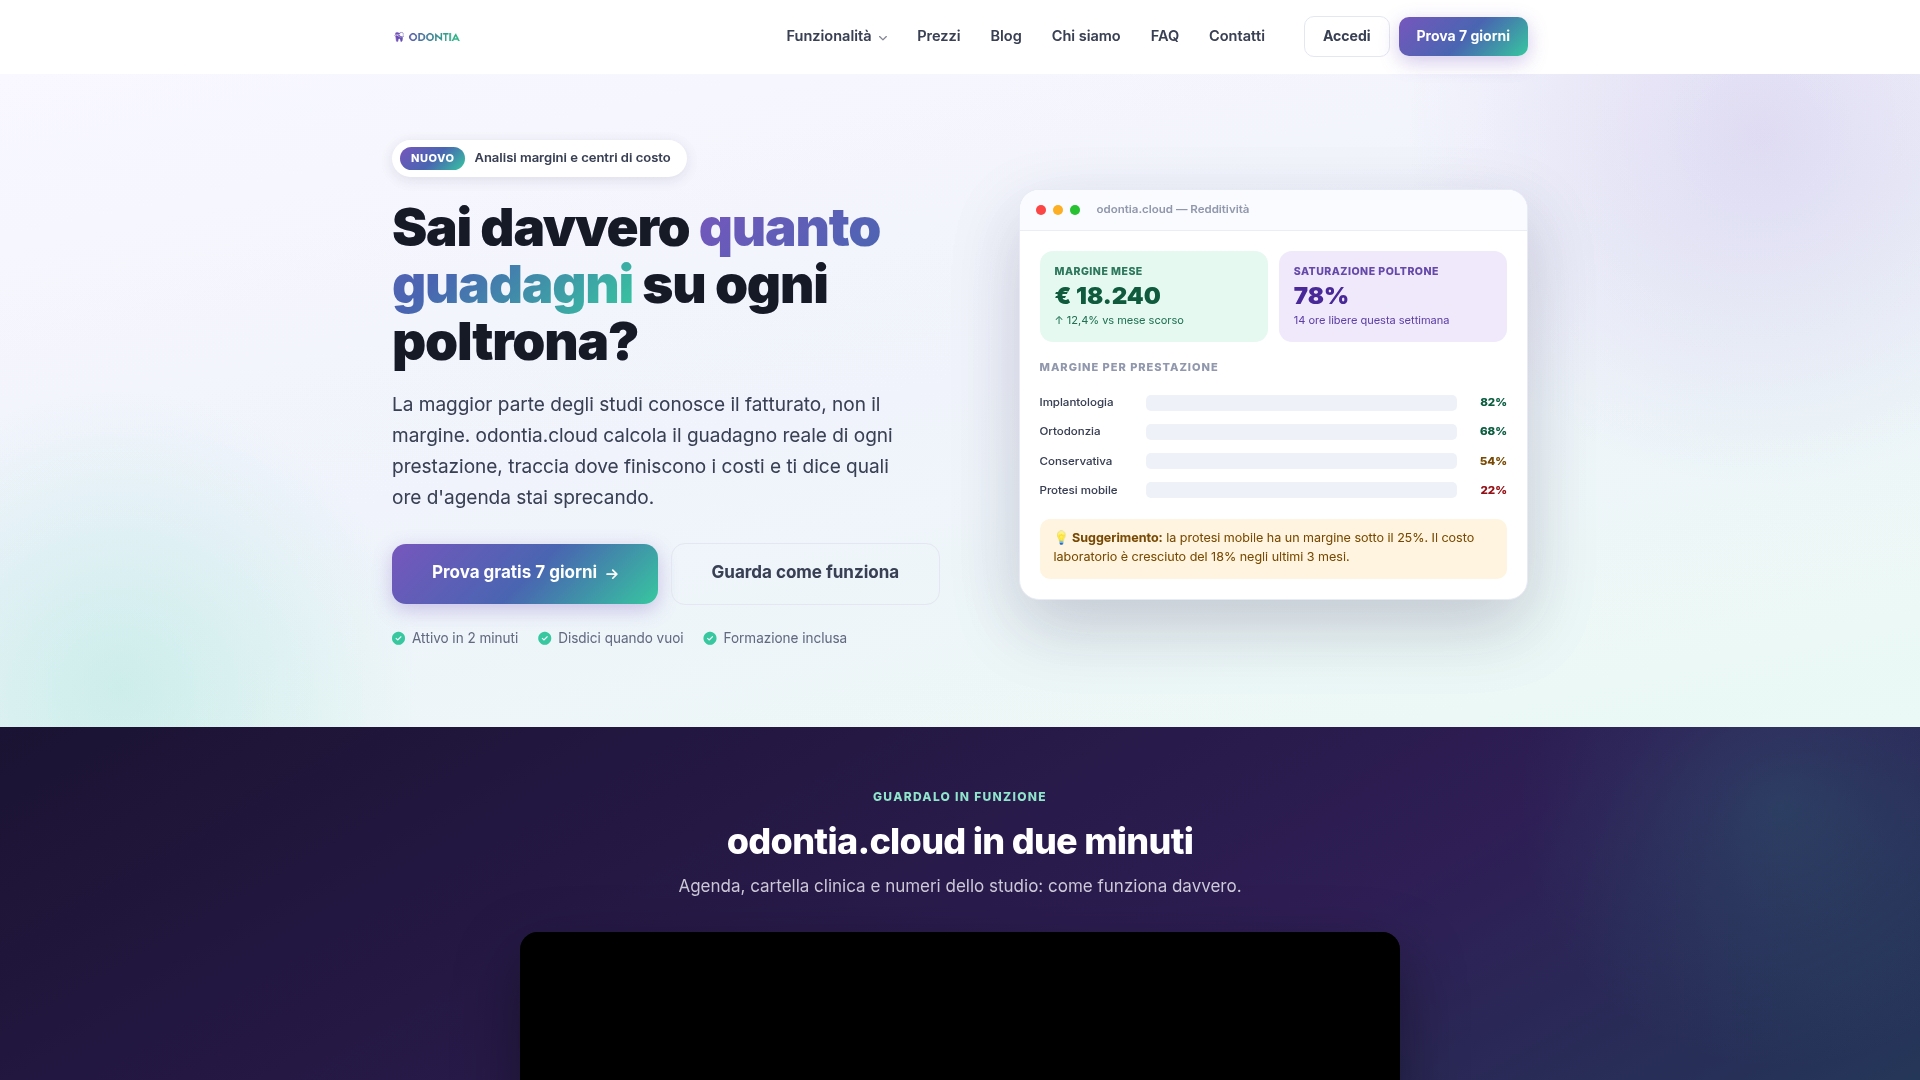
Il modulo di fatturazione elettronica integrato distingue automaticamente le prestazioni esenti verso privati, escluse dallo SdI, da quelle B2B o verso la pubblica amministrazione, generate e trasmesse nel formato corretto senza passaggi manuali. L’invio dei dati al Sistema Tessera Sanitaria avviene in automatico rispettando la cadenza annuale, con registrazione integrata delle opposizioni dei pazienti. In parallelo, la piattaforma calcola margine e redditività per ogni prestazione erogata, così puoi vedere non solo cosa hai fatturato, ma cosa hai realmente guadagnato. Prova la piattaforma con una demo gratuita e verifica quanto tempo di segreteria puoi recuperare già dal primo mese.
Fonti
Per verificare direttamente i riferimenti citati:
- Fatturazione Odontoiatra 2026: Guida Completa | Centro Fiscale
- Fatturazione Elettronica per Dentista: La Guida Definitiva alle Regole - TheCalcoloIVA
- Prestazioni sanitarie e fattura elettronica: divieto permanente dal 2026 | Studio Meli
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
È obbligatoria la fatturazione elettronica per i dentisti?
Solo per le prestazioni non sanitarie o rivolte a soggetti diversi dai privati, come aziende o pubblica amministrazione. Per le cure ai pazienti persone fisiche vale il divieto permanente di invio tramite SdI.
Come deve essere fatta la fattura del dentista a un paziente privato?
Deve essere cartacea o in PDF, con dicitura di esenzione IVA articolo 10, codice fiscale del paziente, numerazione progressiva e, sopra 77,47 €, marca da bollo da 2,00 €.
Chi è esonerato dall’obbligo di fatturazione elettronica via SdI?
I dentisti sono esonerati per tutte le prestazioni sanitarie esenti IVA rese a persone fisiche; l’obbligo resta invece per fatture verso aziende, professionisti e pubblica amministrazione.
La fattura del dentista è soggetta a IVA?
Le prestazioni di diagnosi, cura e riabilitazione sono generalmente esenti IVA ai sensi dell’articolo 10 del DPR 633/72; le prestazioni puramente estetiche o le perizie possono invece essere imponibili.