Analisi margini studio dentistico: come calcolare la redditività reale

L’analisi dei margini misura quanto ogni prestazione contribuisce a sostenere la struttura dello studio. Il primo numero da calcolare è il margine di contribuzione, cioè ricavo meno costi variabili, e il secondo è il MOL, il margine operativo lordo, che per uno studio dentistico si colloca tipicamente tra il 20% e il 35%. L’azione pratica immediata: riclassifichiamo il conto economico separando costi fissi e variabili, poi calcoliamo il margine per singola prestazione.
In breve:
- Attribuisci i ricavi a ogni prestazione e registra materiali, laboratorio e compensi variabili; includi anche il lavoro clinico del titolare per evitare margini apparenti gonfiati.
- Per ripartire i costi fissi, usa i centri di costo in radiologia e laboratorio interno, e il costo orario della poltrona per le prestazioni cliniche standard.
- I costi complessivi dello studio oscillano in genere tra il 60% e il 75% del fatturato; oltre l’80% cresce il rischio per la liquidità.
- Rivedi il listino in base al margine reale: ridurre i prezzi conviene solo se le prestazioni aggiuntive compensano il minor margine unitario.
Indice
- Componenti dell’analisi: quali numeri e documenti raccogliere
- Come calcolare i margini, passo dopo passo (esempio numerico applicabile)
- Modelli di ripartizione dei costi fissi: centri di costo vs costo orario poltrona
- Indicatori chiave e benchmark operativi da monitorare
- Tradurre i numeri in decisioni: prezzi, selezione trattamenti e organizzazione operatori
- Implementazione pratica: report da generare, frequenza e strumenti utili
- Come Odontia.cloud supporta l’analisi margini
- Il controllo di gestione come leva per sostenibilità e serenità professionale
- Scopri come Odontia.cloud mette ordine nei margini del tuo studio
- Domande frequenti
- Fonti
Componenti dell’analisi: quali numeri e documenti raccogliere
Prima di calcolare qualunque margine dobbiamo avere ricavi e costi organizzati in modo che si possano confrontare prestazione per prestazione. Il fatturato va segmentato per branca (conservativa, protesica, implantologia, ortodonzia) e poi per singola prestazione, non lasciato come un totale unico in fondo al bilancio.
Sul fronte dei costi, la distinzione chiave è quella tra variabili e fissi. I costi variabili comprendono materiali, parcelle del laboratorio odontotecnico e onorari degli operatori che lavorano a percentuale o a prestazione. I costi fissi includono affitto, utenze, ammortamenti delle attrezzature e personale di struttura come segreteria e assistenti con contratto fisso.
Un errore frequente è non valorizzare il lavoro del titolare come costo di produzione: se il titolare opera in poltrona senza attribuirsi un compenso, il margine apparente risulta gonfiato e la contabilità direzionale perde la sua funzione di guida alle decisioni.
Per raccogliere questi dati servono fonti concrete:
- Il registro di magazzino per i consumi di materiali per prestazione.
- Le fatture dei fornitori e del laboratorio odontotecnico.
- I cedolini del personale di struttura e i compensi degli operatori esterni.
- L’agenda delle poltrone per calcolare ore di utilizzo e tempi morti.
Questi documenti, messi insieme, permettono di costruire un piano dei conti riclassificato: non nuovi dati, ma gli stessi dati raggruppati per funzione invece che per natura contabile.
Come calcolare i margini, passo dopo passo (esempio numerico applicabile)
Il calcolo segue una sequenza precisa, replicabile ogni mese con gli stessi dati di gestione.
- Allocare i ricavi: assegniamo ogni fattura emessa alla prestazione e alla branca corrispondente, così da avere un fatturato segmentato e non un totale indistinto.
- Stimare i costi variabili per distinta base: per ogni prestazione elenchiamo materiali consumati, costo del laboratorio e onorario dell’operatore coinvolto.
- Calcolare il margine di contribuzione: sottraiamo i costi variabili dal ricavo della prestazione. Questo numero indica quanto resta per sostenere i costi fissi della struttura, secondo la logica descritta nel modello di piano dei conti per lo studio dentistico.
- Ripartire i costi fissi: distribuiamo affitto, utenze, ammortamenti e personale di struttura tra le prestazioni, con uno dei metodi che vedremo nella sezione successiva.
- Calcolare il MOL: sottraiamo i costi fissi ripartiti dal margine di contribuzione totale per ottenere il margine operativo lordo dello studio.
Un esempio illustrativo aiuta a fissare il procedimento. Supponiamo che una seduta di implantologia venga fatturata 1.200 euro.
Applicando il calcolo a tutte le prestazioni del mese e sommando ricavi, costi variabili e costi fissi ripartiti, si ottiene il MOL complessivo dello studio, confrontabile con il benchmark del 20-35%. Questo esercizio, fatto una volta con cura, diventa poi un report ricorrente da aggiornare mensilmente.
Modelli di ripartizione dei costi fissi: centri di costo vs costo orario poltrona
Il margine di contribuzione è relativamente semplice da calcolare perché riguarda costi diretti. La vera difficoltà sta nel ripartire i costi fissi, e qui esistono due approcci principali.
- Centri di costo: si attribuiscono i costi fissi in modo analitico a reparti o aree dello studio (ambulatorio 1, ambulatorio 2, radiologia), poi si ripartiscono sulle prestazioni eseguite in ciascun centro.
- Costo orario poltrona: si calcola quanto costa un’ora di apertura della poltrona (fissi diviso ore disponibili) e si assegna il costo in base alla durata effettiva di ogni prestazione.
Il metodo dei centri di costo è più preciso quando lo studio ha reparti con costi molto diversi tra loro, ma richiede una contabilità analitica più articolata da mantenere nel tempo. Il costo orario poltrona è più semplice da applicare e si presta meglio a previsioni rapide, ma può sottostimare i costi di aree ad alta intensità tecnologica come la radiologia.
Un consiglio: combina i due metodi: usa i centri di costo per le aree con investimenti specifici (radiologia, laboratorio interno) e il costo orario poltrona per le prestazioni cliniche standard in ambulatorio.
Indicatori chiave e benchmark operativi da monitorare
Due formule bastano per orientare le decisioni economiche dello studio: il margine di contribuzione (ricavo meno costi variabili) e il MOL (margine di contribuzione meno costi fissi ripartiti).
Il margine operativo lordo sostenibile per uno studio dentistico si colloca tipicamente tra il 20% e il 35%, con variazioni legate al modello organizzativo e alla saturazione delle poltrone. I costi totali, fissi più variabili, in genere oscillano tra il 60% e il 75% del fatturato: superare l’80% segnala un rischio concreto per la liquidità dello studio.
Il costo orario della poltrona non è un numero fisso: cresce quando la saturazione scende, perché gli stessi costi fissi si spalmano su meno ore produttive. Monitorare la saturazione, quindi, non serve solo a riempire l’agenda: serve a capire se il costo orario reale sta erodendo il margine previsto, e a decidere se aumentare le prestazioni o ridurre gli spazi vuoti in agenda.

Tradurre i numeri in decisioni: prezzi, selezione trattamenti e organizzazione operatori
Calcolare i margini ha senso solo se porta a scelte operative concrete. Il listino, ad esempio, non dovrebbe basarsi solo sui prezzi dei competitor, ma sul margine reale di ciascuna voce: una prestazione con fatturato alto ma margine di contribuzione basso può valere meno, economicamente, di una prestazione più semplice ma con costi variabili contenuti. Una revisione del listino prestazioni odontoiatriche basata sulla redditività reale permette di correggere questa distorsione.
Alcuni criteri pratici per orientare le scelte:
- Promuovere le prestazioni con margine di contribuzione elevato e tempo di poltrona contenuto.
- Rivedere il prezzo o il protocollo delle prestazioni con margine sotto la media dello studio.
- Negoziare con il laboratorio odontotecnico quando i suoi costi erodono sistematicamente il margine di una branca specifica.
- Valutare se i collaboratori esterni retribuiti a percentuale stanno generando margine netto o solo fatturato apparente.
Un consiglio: prima di tagliare un prezzo per attrarre pazienti, verifica il margine di contribuzione: un prezzo più basso ha senso solo se la saturazione aggiuntiva compensa la riduzione del margine unitario.
Sul fronte operativo, aumentare la saturazione della poltrona resta la leva più immediata per migliorare il MOL, perché distribuisce i costi fissi su un numero maggiore di prestazioni. Misurare la produttività della poltrona dentale in modo continuativo aiuta a individuare dove intervenire prima che il problema si veda in bilancio.
Implementazione pratica: report da generare, frequenza e strumenti utili
Un controllo di gestione efficace non richiede nuovi strumenti complessi, ma una routine chiara su cosa guardare e quando.
- Report mensili essenziali: ricavi per branca, costi variabili per prestazione, MOL complessivo e tasso di utilizzo delle poltrone.
- Fonti dati da collegare: magazzino per i consumi, agenda per le ore di poltrona, fatture per i costi, cedolini per il personale, report del laboratorio per i costi esterni.
- Automazione graduale: integrare il gestionale dello studio con una dashboard che aggiorna i margini in automatico riduce il tempo dedicato al controllo manuale.
- Cadenza di revisione: controllo mensile dei KPI operativi, revisione strategica trimestrale su listino, organizzazione degli operatori e investimenti.
Una guida su quali numeri controllare ogni mese può essere utile per fissare questa routine senza reinventarla ogni volta da zero.
Come Odontia.cloud supporta l’analisi margini
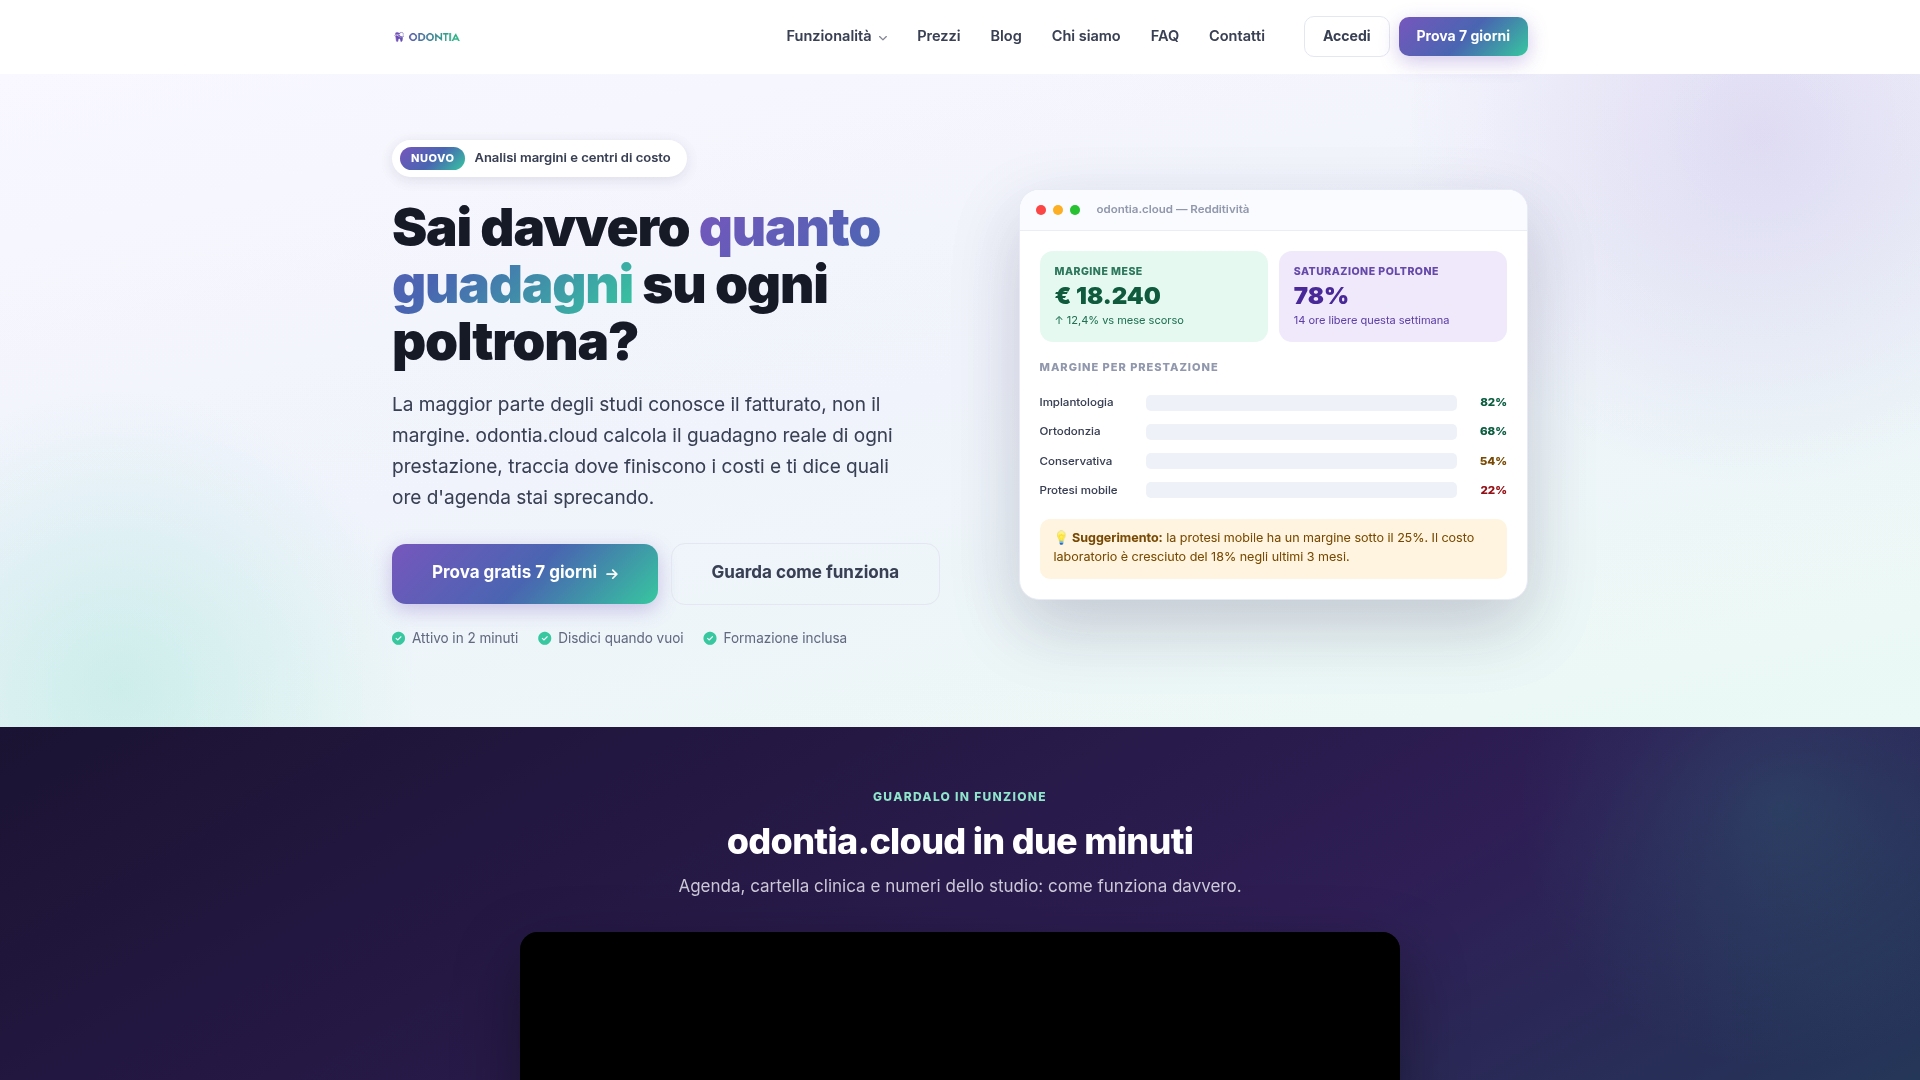
All’interno di Odontia.cloud il monitoraggio dei margini avviene in tempo reale, prestazione per prestazione, senza dover ricostruire manualmente il piano dei conti ogni mese. Il modulo Report e margini collega automaticamente ricavi, costi variabili e ripartizione dei costi fissi, mentre il modulo Magazzino traccia i consumi di materiali legandoli alla singola seduta clinica.
I promemoria automatici via SMS, WhatsApp ed email riducono le ore di poltrona vuote causate da appuntamenti disertati, uno dei fattori che più erode la saturazione e quindi il MOL.
Chi vuole approfondire i singoli moduli può consultare la pagina delle funzionalità complete del gestionale.
Il controllo di gestione come leva per sostenibilità e serenità professionale
La qualità clinica e il rigore gestionale non sono in competizione: uno studio che conosce i propri margini può investire con più sicurezza in formazione e attrezzature, non meno. Il controllo di gestione periodico, anche solo mensile, trasforma decisioni che sembrano intuizioni in scelte verificabili.
Nel medio termine, questo si traduce in liquidità più stabile e in decisioni infrastrutturali, come l’apertura di una nuova poltrona o l’assunzione di un operatore, prese su dati reali invece che su sensazioni.
— Ufficio
Scopri come Odontia.cloud mette ordine nei margini del tuo studio
Il modulo Report e margini di Odontia costa 15 euro al mese e si integra con il modulo Magazzino (15 euro al mese) per collegare consumi reali e redditività per prestazione. Chi gestisce anche la fatturazione elettronica e l’invio al Sistema Tessera Sanitaria trova questi flussi già pronti nei moduli dedicati.
Per chi parte da zero, è disponibile un pacchetto base a prezzo fisso al mese che permette di attivare solo i moduli necessari:
- Fatturazione e Sistema TS: invio automatico delle spese sanitarie e generazione delle fatture elettroniche.
- Reminder e comunicazioni: promemoria automatici per ridurre le ore di poltrona vuote.
- Cartella clinica digitale: dati clinici collegati ai flussi economici per un’analisi dei margini più precisa.
Chi vuole vedere i prezzi completi di tutti i moduli può consultare la Odontia e attivare una prova gratuita prima di scegliere la configurazione definitiva.
Domande frequenti
Quanto guadagna un dentista con uno studio proprio?
Il guadagno reale dipende dal margine operativo lordo, non dal fatturato: uno studio con MOL tra il 20% e il 35% genera un profitto proporzionale a questa percentuale sul fatturato totale. La cifra esatta varia molto in base a saturazione delle poltrone, mix di prestazioni e struttura dei costi fissi.
Come possiamo pubblicizzare in modo efficace uno studio dentistico?
La comunicazione funziona meglio quando è collegata ai dati di redditività: promuovere le prestazioni con margine di contribuzione più solido rende il marketing anche uno strumento di gestione economica, non solo di acquisizione pazienti. Un portale paziente e una presenza digitale coerente con il listino aggiornato aiutano a comunicare in modo chiaro cosa offre lo studio.
Cosa significa che uno studio dentistico è convenzionato?
Uno studio convenzionato ha un accordo con enti, fondi sanitari o assicurazioni che regola tariffe e modalità di rimborso per i pazienti aderenti a quella convenzione. Questo tipo di accordo richiede una gestione separata dei margini, perché le tariffe convenzionate spesso hanno un margine di contribuzione diverso da quello delle prestazioni a tariffa libera.
Quanto deve essere grande uno studio dentistico per essere sostenibile?
Non esiste una dimensione minima fissa: la sostenibilità dipende dal rapporto tra costi fissi della struttura e capacità di saturazione delle poltrone disponibili, più che dai metri quadri. Uno studio piccolo con alta saturazione può avere un MOL migliore di uno studio grande con poltrone sottoutilizzate.
Fonti
- Calcolare i margini di uno studio dentistico - Spaziodentista
- Piano dei conti studio dentistico: un modello | Dentista Manager
- Clinica dentale: redditività e budget - SoftwareBusinessPlan
- Ripartizione dei costi e marginalità delle prestazioni - Andrea Grassi