Monitoraggio profitti studio dentistico: i numeri da controllare ogni mese

Per controllare i profitti dello studio devi monitorare margine per prestazione, costo orario della poltrona, profitti mensili e tasso di accettazione preventivi. Servono report mensili strutturati e un gestionale capace di calcolare il margine per singola prestazione, non solo un riepilogo di incassi. Senza questi due elementi, ogni decisione su listino o agenda resta una supposizione.
In breve:
- Se il margine per prestazione scende sotto una soglia di sostenibilità, bisogna rivedere la tariffa o la durata dell’appuntamento per mantenere la redditività.
- Un costo orario poltrona superiore al ricavo medio orario richiesto sui trattamenti indica la necessità di ottimizzare agenda e costi fissi.
- La corretta valutazione della marginalità richiede report mensili di ricavi, costi e utilizzo dell’agenda, analizzati regolarmente per interventi mirati.
- Il calcolo del costo orario della poltrona deve includere tutti i costi fissi e variabili, aggiornati con le variazioni di fornitori e consumabili.
- L’adozione di un gestionale automatizzato come Odontia.cloud permette di monitorare in tempo reale margini, utili e scorte, facilitando decisioni tempestive.
Indice
- KPI fondamentali per la redditività dello studio
- Reportistica essenziale: quali report generare e con quale frequenza
- Calcolo pratico: costo orario poltrona e margine per singola prestazione
- Budget previsionale e forecast: impostazione e controllo degli scostamenti
- Come un gestionale con margini in tempo reale aiuta il monitoraggio
- Tradurre i report in azioni: pricing, agenda e controllo magazzino
- Prospettiva del redattore: priorità e primo passo pratico
- Offerta del publisher: dove vedere Odontia.cloud e come provarla
- Fonti
- Domande frequenti
KPI fondamentali per la redditività dello studio
Tre indicatori bastano per capire se lo studio guadagna davvero: il margine operativo lordo (MOL), il margine per prestazione e il costo orario della poltrona. Il MOL si calcola sottraendo ai ricavi totali i costi operativi (personale, materiali, laboratorio, utenze) prima di ammortamenti e imposte: è lo strumento previsionale principale del controllo di gestione, insieme a indicatori come ROI e ROE.
Il margine per prestazione è la differenza tra il prezzo fatturato e i costi diretti di quella prestazione: materiali, tempo poltrona, eventuale laboratorio. Il costo orario della poltrona si ottiene dividendo i costi fissi mensili (affitto, stipendi, ammortamenti) per le ore cliniche effettivamente disponibili in un mese.

Facciamo un esempio. Uno studio con costi fissi mensili di 18.000 euro e 160 ore cliniche disponibili ha un costo orario poltrona di 112,50 euro. Se un’otturazione richiede 30 minuti e viene fatturata 90 euro, il costo poltrona allocato è 56,25 euro: aggiungendo 8 euro di materiali, il margine scende a circa 25,75 euro. Ripetuto su decine di trattamenti al mese, questo calcolo mostra quali prestazioni sostengono davvero lo studio.
Alcune soglie pratiche aiutano a decidere quando intervenire:
- Se il margine per prestazione scende sotto una soglia minima di sostenibilità, va rivista la tariffa o la durata dell’appuntamento.
- Se il costo orario poltrona supera il ricavo medio orario per un periodo prolungato, serve rivedere l’agenda o i costi fissi.
- Se il tasso di accettazione preventivi scende in modo significativo, il problema è spesso nella comunicazione del piano di cura, non nel prezzo.
Il margine per prestazione va sempre calcolato includendo il costo del laboratorio e dei materiali specifici: le variazioni nei costi di fornitura possono spostare in modo significativo la marginalità di trattamenti protesici e implantari, che restano tra le prestazioni più sensibili a questi scostamenti.
Reportistica essenziale: quali report generare e con quale frequenza
Un controllo di gestione affidabile non richiede decine di documenti, ma tre o quattro report letti con regolarità. Partire da pochi report semplici e aumentarne la complessità con l’esperienza è l’approccio più sostenibile per uno studio senza un ufficio amministrativo dedicato.
- Report ricavi per prestazione: mostra quanto fattura ogni tipologia di trattamento e quale margine genera, da aggiornare mensilmente.
- Report costi fissi e variabili: separa affitto, personale e utenze (fissi) da materiali, laboratorio e consumabili (variabili), confrontandoli mese su mese.
- Report agenda: misura ore poltrona occupate, cancellazioni e no show, da controllare settimanalmente per intervenire subito su buchi ricorrenti.
- Report magazzino: traccia consumo di materiali e scorte minime, utile mensilmente per evitare acquisti d’urgenza a prezzo pieno.
Il titolare o il gestore dello studio dovrebbe leggere il report ricavi e quello costi entro i primi giorni del mese successivo, mentre la segreteria o il coordinatore di poltrona può monitorare l’agenda ogni settimana. Le decisioni che ne derivano sono concrete: rivedere il listino se un trattamento perde margine, riorganizzare i turni se un’ora di poltrona resta vuota più volte, anticipare un ordine se lo stock di un materiale scende sotto la soglia critica.
Calcolo pratico: costo orario poltrona e margine per singola prestazione
Il calcolo del costo orario si fa in tre passaggi. Primo, si sommano tutti i costi fissi mensili: affitto, stipendi del personale non clinico, ammortamenti delle attrezzature, utenze, assicurazioni. Terzo, si divide il totale dei costi fissi per le ore disponibili.
Un esempio concreto: uno studio con 22.000 euro di costi fissi mensili e 176 ore cliniche disponibili (due poltrone, 22 giorni lavorativi, 4 ore ciascuna) ha un costo orario poltrona di 125 euro. Per calcolare il margine di una singola prestazione, a questo costo si aggiungono i costi variabili diretti: materiali, laboratorio, eventuale ricarico sui consumabili specifici del trattamento.

Prendiamo un’otturazione composita da 40 minuti fatturata 110 euro. Confrontiamo ora una corona in ceramica da 90 minuti fatturata 650 euro: il costo poltrona è 187,50 euro, il laboratorio costa 180 euro, i materiali 15 euro. Questo confronto mostra perché due prestazioni con prezzi simili possono avere redditività molto diversa.
Alcuni punti da verificare prima di fidarsi del numero:
- Usare le ore cliniche effettive, non una media storica, altrimenti il costo orario risulta sottostimato.
- Includere sempre il costo del laboratorio nei trattamenti protesici e implantari, dove pesa di più.
- Aggiornare il ricarico sui consumabili ogni volta che cambia il fornitore.
Il costo orario della poltrona non tiene conto delle ore vuote: ogni ora non occupata pesa comunque sui costi fissi mensili, riducendo la marginalità complessiva se l’agenda non viene ottimizzata.
Budget previsionale e forecast: impostazione e controllo degli scostamenti
Il budget è lo strumento previsionale principale per uno studio che vuole anticipare invece di rincorrere i problemi finanziari. Un budget minimo utile contiene tre voci: ricavi stimati per tipologia di prestazione, costi fissi e variabili previsti, e un margine per investimenti o imprevisti.
La procedura di controllo è semplice: ogni mese si confronta il consuntivo con il budget, voce per voce. Uno scostamento superiore al 10% sui ricavi segnala un problema di agenda o di accettazione preventivi; uno scostamento sui costi variabili segnala spesso un aumento nei prezzi dei materiali o sprechi in magazzino.
Le priorità d’intervento seguono un ordine logico:
- Prima si verifica se lo scostamento riguarda i ricavi o i costi, per non intervenire nel reparto sbagliato.
- Poi si controlla se è un problema isolato di un mese o una tendenza su più mesi consecutivi.
- Infine si decide l’azione: rivedere il listino, riorganizzare l’agenda o rinegoziare un fornitore.
La revisione mensile è la frequenza minima consigliata, ma in fasi di apertura di una nuova sede o di assunzione di personale conviene passare a un controllo quindicinale, con uno scenario di contingenza che preveda una riduzione temporanea degli investimenti non urgenti.
Come un gestionale con margini in tempo reale aiuta il monitoraggio
Le piattaforme gestionali pensate per studi dentistici possono fornire report di margine per prestazione e automazioni che riducono il carico amministrativo, spostando il tempo del titolare dalla raccolta dati alla decisione. Il gestionale calcola il margine per ogni prestazione in tempo reale, genera report di profitti mensili e gestisce il magazzino con promemoria automatici quando le scorte scendono sotto la soglia impostata.
Il workflow operativo segue quattro passaggi: la prenotazione viene registrata in agenda con la prestazione prevista, il trattamento viene eseguito e i costi di materiali e laboratorio vengono associati automaticamente, il report di margine si aggiorna senza inserimenti manuali aggiuntivi, e il titolare può leggere dove intervenire prima della chiusura del mese.
Durante una prova del gestionale vale la pena verificare alcuni aspetti concreti:
- Come avviene l’integrazione con il Sistema Tessera Sanitaria per l’invio automatico delle spese sanitarie.
- Quali misure di sicurezza proteggono i dati clinici ed economici dei pazienti.
- Quanto tempo di formazione richiede lo staff per usare i report in autonomia.
Un consiglio: prima di valutare qualsiasi gestionale, chiedi di vedere un report di margine per prestazione già compilato con dati reali, non una schermata dimostrativa vuota.
Tradurre i report in azioni: pricing, agenda e controllo magazzino
I report servono a poco se restano numeri su uno schermo. Tre aree di intervento trasformano l’analisi in profitto misurabile.
- Pricing: se il margine per prestazione scende sotto la soglia di sostenibilità, si aggiorna il listino su quella singola voce, non su tutto il tariffario, partendo dalle prestazioni a maggior volume.
- Agenda: le ore vuote pesano sul costo orario poltrona più di quanto sembri a prima vista. Una lista d’attesa attiva, reminder automatici via SMS o WhatsApp e uno studio degli slot più richiesti riducono le cancellazioni dell’ultimo momento.
- Magazzino: un controllo settimanale delle scorte, con soglie minime per materiale, evita ordini d’urgenza a prezzo pieno e riduce i costi variabili che erodono il margine.
Un consiglio: rivedi il listino trattamento per trattamento ogni tre mesi, confrontando il margine reale con quello dell’ultimo trimestre: un margine stabile o in calo per due periodi consecutivi è il segnale più affidabile per agire.
Prospettiva del redattore: priorità e primo passo pratico
Molti studi rimandano il controllo di gestione perché pensano di aver bisogno di un sistema completo fin da subito. Non è così: bastano tre report, letti con costanza, per cambiare le decisioni su prezzi e agenda entro pochi mesi. Il vero ostacolo non è la mancanza di strumenti, ma l’abitudine di rimandare la lettura dei numeri a fine anno, quando correggere costa di più.
Il primo passo pratico è impostare report ricavi, costi e agenda, e fissare una revisione mensile fissa in calendario, non a discrezione. Chi vuole vedere come il margine per prestazione si calcola automaticamente può valutare una demo per capire se lo strumento si adatta al proprio flusso di lavoro quotidiano.
— Ufficio
Offerta del publisher: dove vedere Odontia.cloud e come provarla
Mentre un foglio di calcolo richiede di ricalcolare ogni margine a mano, Odontia.cloud aggiorna margine per prestazione, profitti mensili e magazzino in automatico, lasciandoti il tempo per decidere invece che per inserire dati.
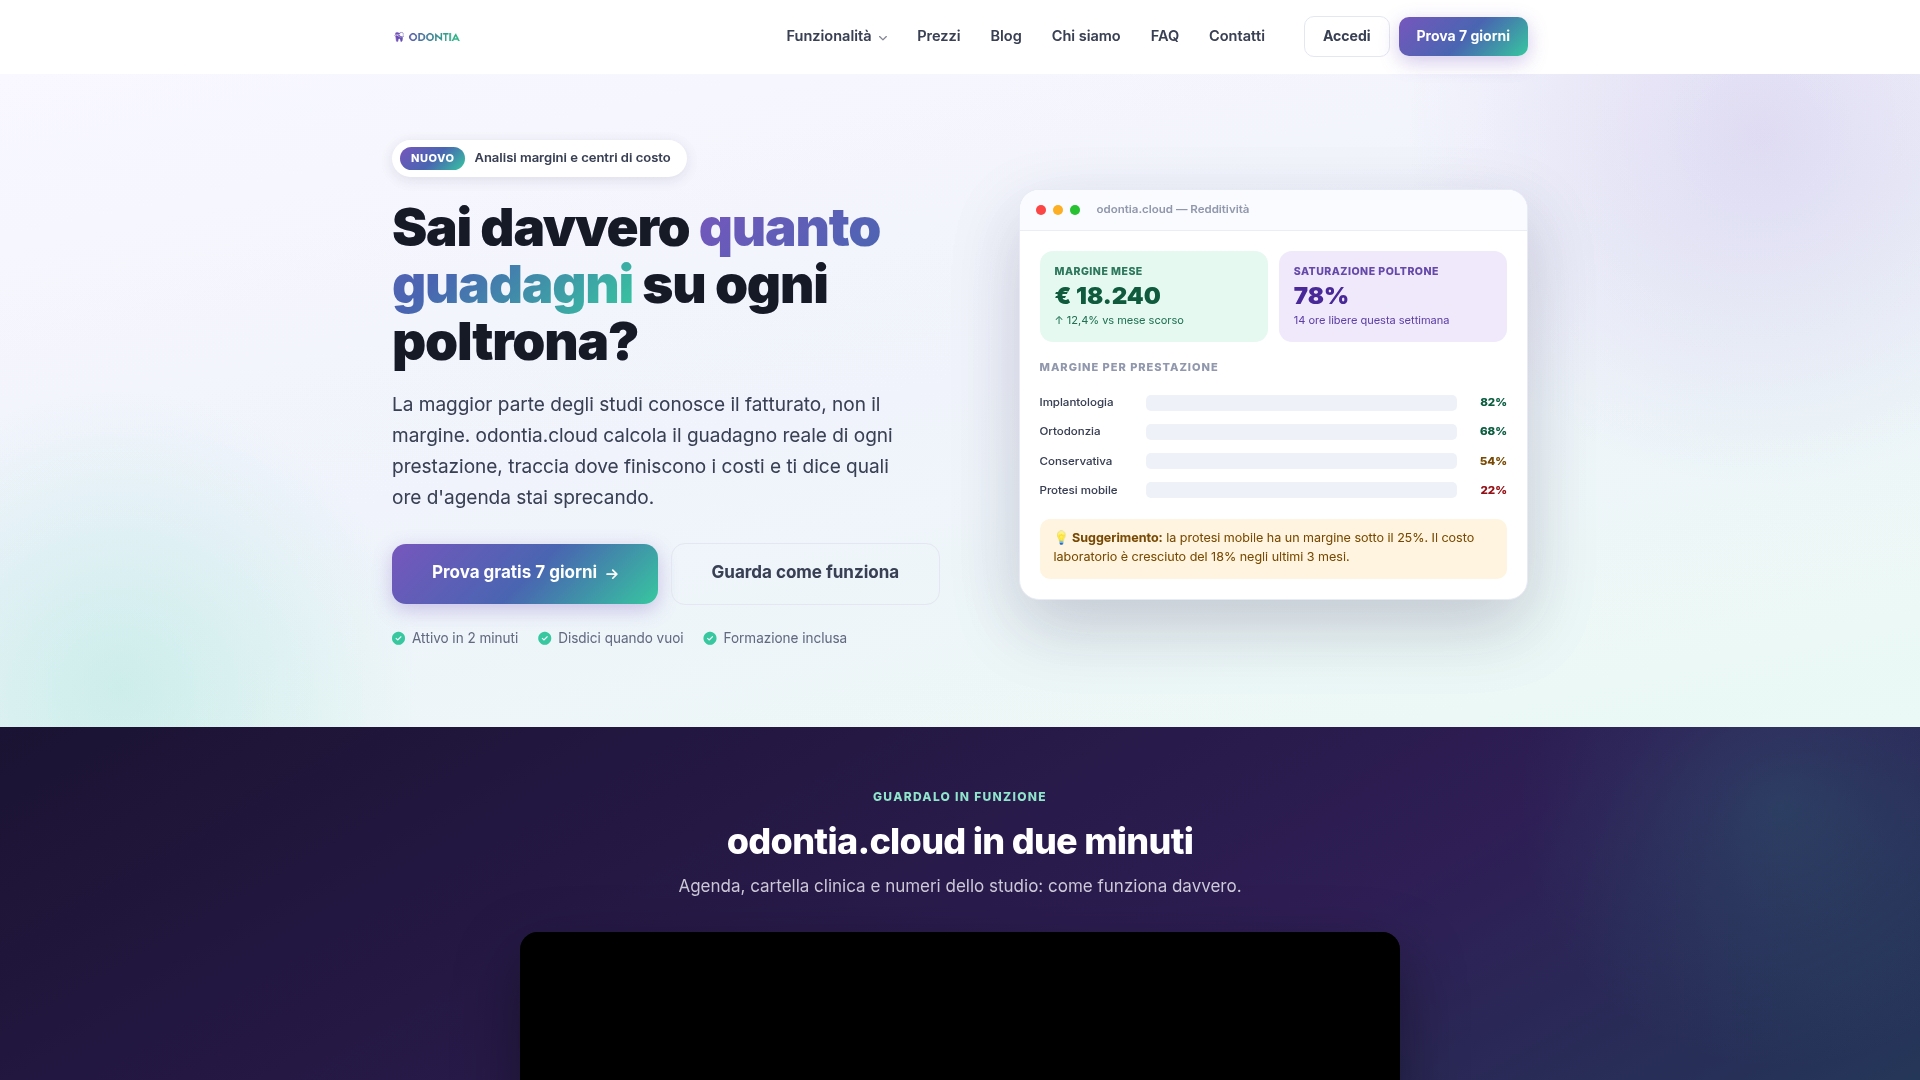
I moduli più rilevanti per chi vuole monitorare la redditività dello studio includono:
- Report e margini, che calcola il margine per singola prestazione in tempo reale.
- Magazzino e tracciabilità, che segnala le scorte in esaurimento prima che diventino un’urgenza.
- Fatturazione e Sistema TS, che automatizza l’invio delle spese sanitarie al Sistema Tessera Sanitaria.
Durante una demo, è utile verificare come il gestionale ripartisce i costi fissi su poltrone e operatori e vedere un report di margine già popolato. I piani e i prezzi di ogni modulo sono consultabili sulla Odontia, dove puoi scegliere di attivare solo i moduli che servono al tuo studio.
Fonti
Per la parte fiscale, l’Agenzia delle Entrate chiarisce le regole su fatturazione delle prestazioni sanitarie e sulla trasmissione dei dati al Sistema Tessera Sanitaria, con cadenza annuale a partire dal 2025. Per approfondire il controllo di gestione applicato allo studio dentistico, un riferimento pratico è l’analisi di Alberto Rubbo su MOL, budget e indicatori economico-finanziari.
- Il controllo di gestione di uno studio odontoiatrico | Alberto Rubbo
Domande frequenti
Quanto guadagna il titolare di uno studio dentistico?
Il guadagno del titolare dipende dal margine operativo lordo dello studio dopo aver coperto costi fissi, variabili e reinvestimenti, non solo dal fatturato lordo. Non esistono dati pubblici affidabili e generalizzabili su questa cifra, perché varia molto in base a sede, specializzazioni offerte e numero di poltrone attive.
Quanto guadagna un ASO con 40 ore settimanali?
La retribuzione di un assistente alla poltrona con un contratto full time dipende dal contratto collettivo applicato, dall’anzianità e dalla zona geografica dello studio. Non è possibile indicare una cifra unica affidabile senza una fonte ufficiale aggiornata sul settore.
Quali sono i principali temi di marketing per gli studi dentistici?
Il marketing più efficace per uno studio dentistico si concentra su fidelizzazione dei pazienti esistenti, recensioni online e comunicazione chiara dei piani di cura durante il preventivo. Monitorare l’impatto delle spese di marketing sul tasso di accettazione preventivi permette di capire quali canali generano davvero nuovi ricavi.
Quanto fattura in media uno studio dentistico?
Il fatturato medio di uno studio dentistico varia troppo in base a dimensioni, numero di poltrone e mix di prestazioni per essere espresso con una cifra unica affidabile. È più utile monitorare il fatturato per poltrona e il margine per prestazione del proprio studio, confrontandoli mese su mese con un report dedicato.
Come si calcola il margine per singola prestazione?
Il margine per prestazione si ottiene sottraendo al prezzo fatturato i costi diretti del trattamento: costo orario della poltrona allocato al tempo impiegato, materiali utilizzati ed eventuale costo di laboratorio. Includere sempre il laboratorio nei trattamenti protesici evita di sovrastimare la marginalità reale di quelle prestazioni.