Mark up prestazioni dentali: quando funziona e quando no

Il mark up è un incremento percentuale sui costi, utile come punto di partenza ma insufficiente da solo: non considera il rischio clinico, il valore professionale della prestazione né la complessità reale del caso. L’approccio più solido combina il modello del profitto obiettivo con una ripartizione rigorosa dei costi fissi e variabili, poltrona per poltrona, prestazione per prestazione.
In breve:
- Il modello del profitto obiettivo integra rischio, complessità e valore professionale, garantendo prezzi più accurati rispetto al semplice mark up.
- Separare correttamente costi variabili e fissi e ripartirli in base al tempo poltrona è fondamentale per valutare la reale redditività di ogni prestazione.
- Un gestionale dedicato automatizza il calcolo del margine per prestazione, facilitando decisioni tempestive e più efficaci sulla gestione dello studio.
- Incrementare l’occupazione delle poltrone e ottimizzare magazzino e flussi riduce sensibilmente i costi fissi e migliora i margini senza aumentare le tariffe.
Indice
- Confronto operativo: mark up e modello del profitto obiettivo
- Componenti del costo: come misurare costi variabili e fissi e usare i centri di costo
- Walkthrough di calcolo: esempio numerico completo su una prestazione
- Le leve per migliorare i margini senza alzare i prezzi
- Come un gestionale dedicato aiuta: funzioni utili e report da richiedere
- Roadmap 90 giorni per implementare il controllo dei margini
- Opzione pratica: perché valutare una soluzione gestionale
- Domande frequenti
- Fonti
Confronto operativo: mark up e modello del profitto obiettivo
Il mark up si calcola applicando una percentuale fissa al costo diretto di una prestazione. Se un trattamento costa in materiali e manodopera diretta, e applichi un mark up elevato, il prezzo finale si calcola moltiplicando il costo per il fattore desiderato. La formula è semplice: prezzo = costo × (1 + percentuale di mark up). Proprio questa semplicità è il motivo per cui tanti studi la usano come primo approccio al pricing.
Il problema emerge quando le prestazioni si allontanano dallo standard. Una percentuale fissa applicata a un’otturazione semplice e a un intervento di chirurgia implantare complessa produce risultati distorti: nel primo caso rischi di sovrapprezzare, nel secondo sottostimare il valore reale del lavoro svolto. I limiti principali del mark up puro sono:
- Non distingue tra prestazioni a basso rischio e interventi con margine di complicanza elevato.
- Ignora il valore professionale aggiunto da anni di specializzazione o da tecniche avanzate.
- Diventa inaffidabile su prestazioni personalizzate, come protesi su misura o piani ortodontici complessi.
- Non si adatta automaticamente quando i costi delle materie prime salgono, come documentato di recente per il monouso e i metalli da impianto.
Il modello del profitto obiettivo parte da una domanda diversa: quanto deve guadagnare lo studio su questa prestazione, considerando rischio, difficoltà tecnica e posizionamento di mercato? Questo approccio è considerato il riferimento più solido per gli studi dentistici perché integra il plus valore clinico, il rischio operativo e la difficoltà della prestazione direttamente nel prezzo finale, invece di limitarsi a una percentuale uniforme sul costo diretto. Funziona particolarmente bene in chirurgia orale, in ortodonzia e nell’odontoiatria estetica, dove il valore percepito e il rischio clinico superano ampiamente il costo dei materiali.
Un consiglio: stabilisci il margine obiettivo prestazione per prestazione, partendo da quelle a maggior rischio o complessità: sono quelle dove un mark up generico ti costa più margine.
Componenti del costo: come misurare costi variabili e fissi e usare i centri di costo
Prima di calcolare qualsiasi margine, devi sapere esattamente cosa costa ogni prestazione. Questo richiede di separare due categorie di costo e di attribuirle correttamente.
- Costi variabili: materiali di consumo, farmaci, strumenti monouso, lavoro di laboratorio esterno. Variano con il numero di prestazioni erogate e si misurano prestazione per prestazione.
- Costi fissi: affitto, stipendi del personale non clinico, ammortamento delle attrezzature, utenze, assicurazioni. Non dipendono dal volume di prestazioni e devono essere ripartiti con un criterio coerente.
- Tempo poltrona: misura quanti minuti occupa ogni prestazione sulla poltrona, incluso il tempo di preparazione e sanificazione. È la base più affidabile per ripartire i costi fissi, perché collega direttamente la capacità produttiva dello studio al costo di ogni trattamento.
- Centri di costo: suddividi le spese per reparto (conservativa, chirurgia, ortodonzia) o per operatore, in modo da capire quale area dello studio genera margine e quale lo erode. Una combinazione di ripartizione per poltrona e centri di costo offre la granularità necessaria sia per operatore sia per tipologia di prestazione, secondo le metodologie di controllo di gestione più diffuse nel settore.
- Strumenti per iniziare: non serve un sistema sofisticato il primo mese. Un registro dei consumi aggiornato manualmente e un foglio di calcolo con le ore poltrona per prestazione bastano per costruire una baseline attendibile prima di passare a un gestionale dedicato.
La ripartizione dei costi fissi in funzione del tempo poltrona non è un esercizio contabile fine a se stesso: è la condizione necessaria per sapere quali prestazioni sono davvero redditizie. Senza questo passaggio, ogni calcolo di margine resta una stima approssimativa, e il rischio è scoprire solo a fine anno che alcune prestazioni, pur avendo un buon mark up apparente, generano perdite reali una volta inclusi affitto e personale.
Walkthrough di calcolo: esempio numerico completo su una prestazione
Prendiamo una prestazione di media complessità, ad esempio una corona in ceramica integrale, e costruiamo il prezzo finale passo per passo.
Prima servono i dati di base: costo dei materiali, ore di poltrona impiegate, costo del laboratorio esterno e quota di ammortamento delle attrezzature usate. Supponiamo questi valori illustrativi:
Il percorso è lineare: si parte dal costo diretto (materiali, laboratorio, tempo poltrona, ammortamento), si aggiunge la quota di costi fissi attribuita a quella prestazione in base al tempo occupato, poi si applica un margine di rischio clinico che tiene conto della difficoltà e delle possibili complicanze. Il risultato, 250 €, non è un numero arbitrario: è la somma di costi reali più un margine che riflette il valore e il rischio della prestazione, in linea con l’approccio del profitto obiettivo descritto sopra.

Nella pratica di studio esistono varianti utili. Un forfait per piani di cura complessi (ad esempio un intero caso di implantologia) può semplificare la comunicazione al paziente, ma deve comunque derivare dalla somma dei costi delle singole fasi, non da una stima a sensazione. Uno sconto condizionato, legato per esempio al pagamento anticipato o al numero di prestazioni nel piano, va sempre calcolato tenendo il margine minimo accettabile come soglia, mai come punto di partenza. Un margine forfettario applicato a tutte le prestazioni di un reparto può funzionare come approssimazione iniziale, ma va rivisto appena hai dati sufficienti per calcoli puntuali.
Un consiglio: verifica che il tuo gestionale separi chiaramente, per ogni prestazione, costo diretto, quota fissa e margine finale: se questi tre numeri sono fusi in un unico totale, non puoi capire dove intervenire quando il margine scende.
Le leve per migliorare i margini senza alzare i prezzi
Alzare le tariffe non è sempre la prima mossa, né quella più rapida da realizzare. Prima di toccare il listino, conviene agire su alcune leve operative che incidono direttamente sulla marginalità.
- Saturazione delle poltrone: aumentare l’occupazione delle poltrone riduce l’incidenza dei costi fissi su ogni prestazione erogata; è la leva più efficace per abbattere il peso dei costi fissi, secondo le analisi di controllo di gestione applicate agli studi dentistici.
- Ottimizzazione del magazzino: ridurre gli sprechi di materiali monouso e rinegoziare i tempi di riordino con i fornitori abbassa i costi variabili senza toccare la qualità clinica.
- Riduzione dei tempi non produttivi: ogni minuto di poltrona vuota tra un paziente e l’altro è un costo fisso che non genera ricavo; rivedere lo scheduling e i promemoria riduce le assenze e i vuoti di agenda.
- Politiche di sconto intelligenti: monitorare i piani di cura pluriennali evita che sconti concessi all’inizio di un trattamento lungo erodano il margine nelle fasi successive, quando i costi effettivi emergono con maggiore chiarezza.
Questi interventi funzionano meglio insieme che isolati. Uno studio che satura le poltrone ma continua a sprecare materiali guadagna meno di quanto potrebbe; uno che controlla il magazzino ma lascia vuoti in agenda perde comunque margine sui costi fissi non assorbiti.
Come un gestionale dedicato aiuta: funzioni utili e report da richiedere
Applicare questi calcoli manualmente, prestazione per prestazione, diventa rapidamente insostenibile quando lo studio cresce. Un gestionale pensato per la redditività dovrebbe offrire alcune funzioni specifiche:
- Calcolo del margine per singola prestazione, aggiornato con i costi reali di materiali e tempo poltrona.
- Report mensili che mostrano quali prestazioni generano margine e quali lo erodono.
- Ripartizione automatica dei costi fissi per poltrona e per operatore, senza calcoli manuali su foglio elettronico.
- Avvisi di scorta e analisi di saturazione delle poltrone, per intervenire prima che il problema si veda a bilancio.
In demo, le domande giuste da porre riguardano proprio questi output: come viene calcolato il margine per prestazione, come vengono ripartiti i costi fissi tra poltrone e operatori, e con quale frequenza vengono generati gli avvisi su scorte e saturazione.
Un consiglio: chiedi sempre di vedere un report di margine su una prestazione reale del tuo listino durante la demo, non su un esempio generico preparato dal fornitore.
Roadmap 90 giorni per implementare il controllo dei margini
Nei primi 30 giorni, raccogliamo i dati di base: tempo poltrona per prestazione, costi dei materiali più utilizzati, costi fissi mensili dello studio. Questa è la baseline senza cui ogni calcolo successivo resta ipotetico.
Tra il giorno 30 e il 60 applichiamo le prime ripartizioni su un numero limitato di prestazioni, quelle a maggior volume o maggior rischio clinico, calcolando margini pilota e confrontandoli con il listino attuale.
Dal giorno 60 al 90 interveniamo sulle leve operative, saturazione, magazzino, flusso paziente, e misuriamo l’impatto sui margini pilota già calcolati. I KPI da monitorare con frequenza mensile sono: margine medio per prestazione, incidenza dei costi fissi per poltrona, tasso di saturazione dell’agenda e rotazione del magazzino. L’indagine ANDI segnala che molti titolari non conoscono con precisione il proprio fatturato o i propri margini: la priorità operativa reale è misurare prima di alzare i prezzi.
— Ufficio
Opzione pratica: perché valutare una soluzione gestionale
Applicare questi metodi con un foglio di calcolo funziona per i primi mesi, ma diventa un lavoro manuale pesante appena lo studio supera poche poltrone o più operatori. Un gestionale pensato per la redditività automatizza la parte più faticosa: la ripartizione dei costi e il calcolo del margine prestazione per prestazione, aggiornati ogni mese senza intervento manuale.
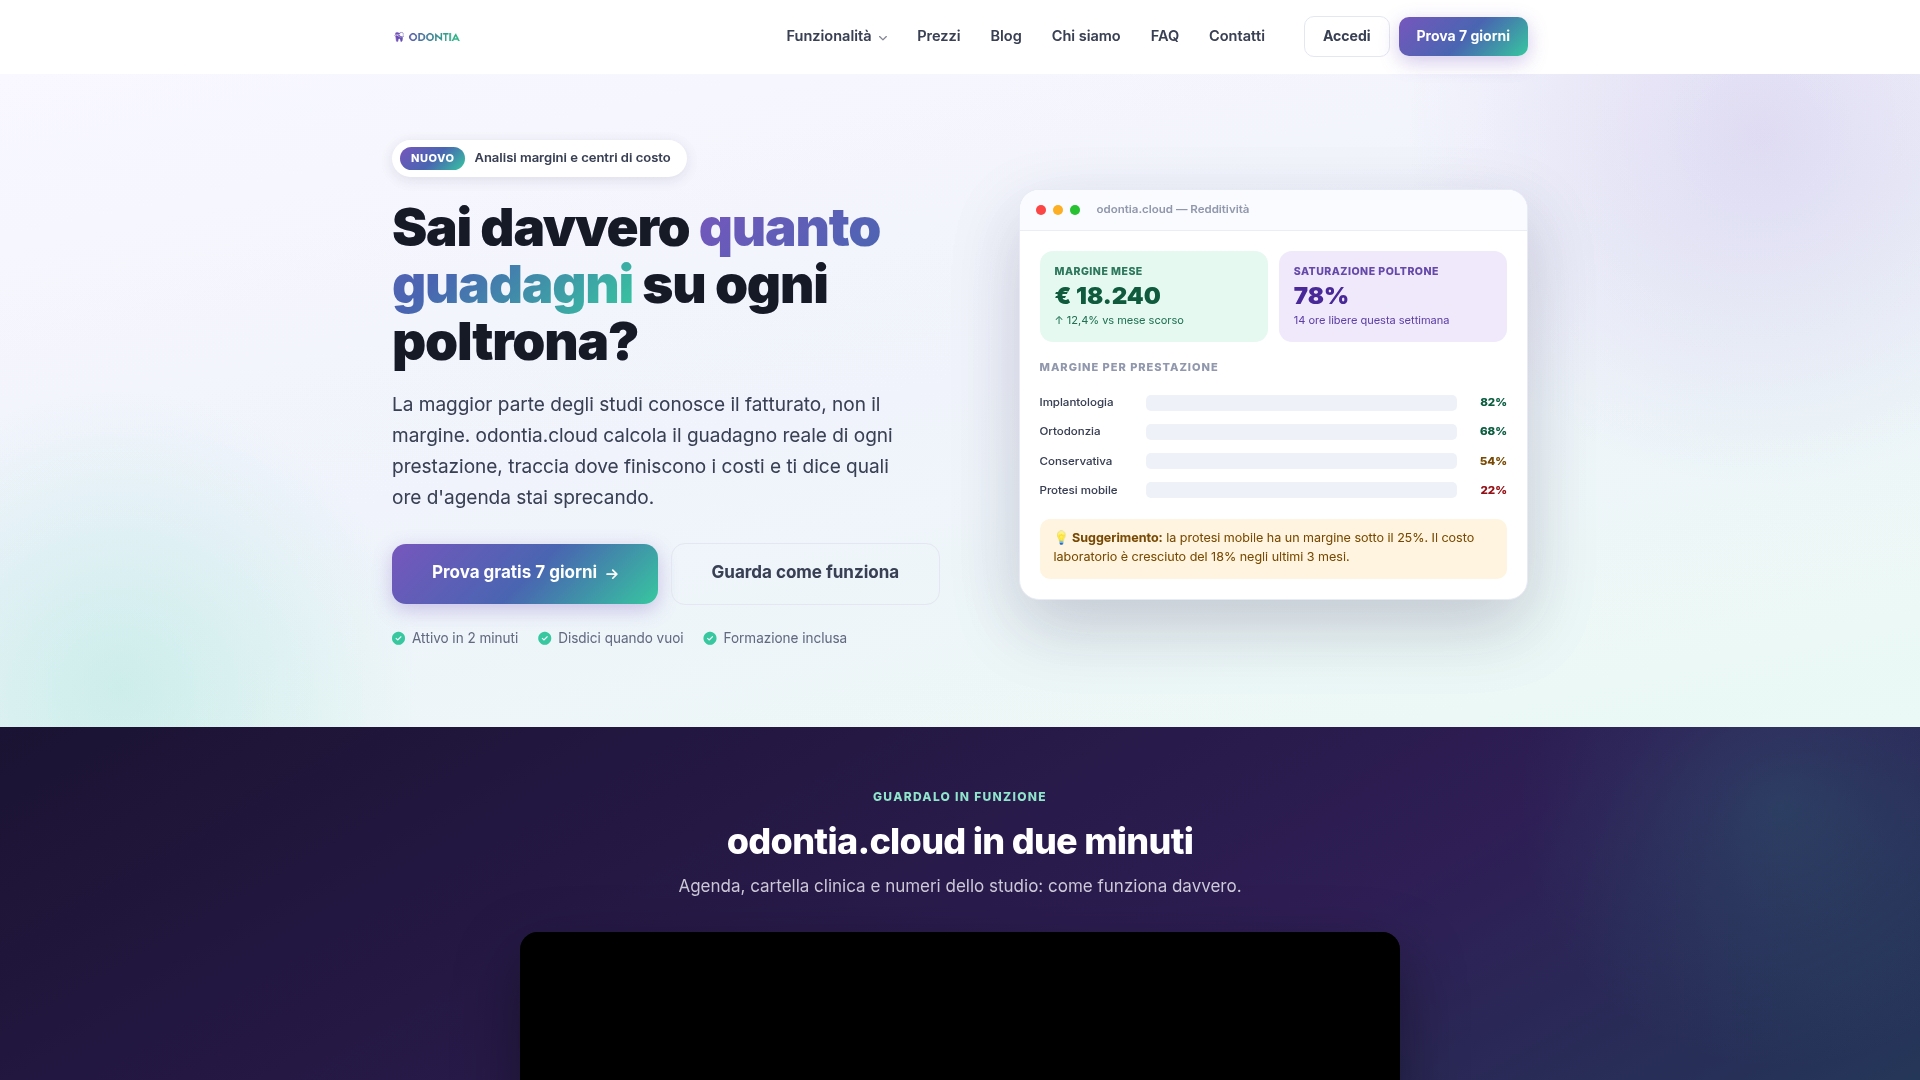
Quando valutiamo uno strumento per il nostro studio, conviene verificare che includa:
- Report di margine per singola prestazione, aggiornati automaticamente.
- Gestione di magazzino e laboratorio collegata ai costi variabili reali.
- Fatturazione elettronica con gestione corretta della marca da bollo sulle fatture oltre soglia.
Su Odontia è disponibile un piano base con moduli attivabili singolarmente, per chi vuole partire da un solo blocco funzionale e aggiungere gli altri in base alle esigenze dello studio. In demo chiediamo di mostrare un report di margine su una prestazione reale e la ripartizione dei costi tra poltrone e operatori: sono i due elementi che fanno la differenza tra un gestionale che registra dati e uno che li trasforma in decisioni.
Domande frequenti
Devo pagare una marca da bollo da 2 euro come dentista?
Sì, quando l’importo della fattura elettronica supera la soglia di 77,47 €, si applica una marca da bollo di 2 €. La gestione avviene tramite i tracciati della fattura elettronica e gli elenchi A/B consultabili sul portale Fatture e corrispettivi, dove puoi correggere eventuali errori di assoggettamento prima del calcolo trimestrale dell’Agenzia delle entrate.
Che cos’è il marketing odontoiatrico?
Il marketing odontoiatrico comprende le attività con cui uno studio comunica il proprio posizionamento, i servizi e il valore clinico ai pazienti attuali e potenziali, dal sito web ai promemoria automatici fino alle recensioni online. Non riguarda direttamente il calcolo dei margini, ma influisce sul volume di prestazioni erogate e quindi sulla saturazione delle poltrone.
Quanto guadagna uno studio dentistico al mese?
Non esiste una cifra di riferimento univoca: il margine mensile dipende dal mix di prestazioni, dai costi fissi dello studio e dal livello di saturazione delle poltrone. L’indagine ANDI segnala che i costi di esercizio sono aumentati in modo strutturale negli ultimi anni mentre le tariffe sono rimaste ferme, un fattore che comprime i margini indipendentemente dal fatturato lordo.
Come si chiamano le prestazioni del dentista?
Le prestazioni odontoiatriche sono elencate in un tariffario o nomenclatore, che raggruppa trattamenti come conservativa, endodonzia, protesi, chirurgia orale, ortodonzia e igiene dentale. Ogni voce del tariffario dovrebbe corrispondere a un calcolo di costo e margine specifico, non a un prezzo copiato da un listino generico.
Fonti
- Pricing nello studio dentistico | Dentista Manager
- Ripartizione dei costi e marginalità delle prestazioni dello Studio Dentistico - Andrea Grassi
- Analisi congiunturale ANDI — Dentisti schiacciati tra costi in rialzo e tariffe ferme