Invio fatture SDI dentisti: cosa dice la normativa 2025-2026

No: per le prestazioni sanitarie ai pazienti non è consentito inviare la fattura tramite SdI. I dati vanno invece trasmessi al Sistema Tessera Sanitaria con cadenza annuale. Le fatture verso soggetti con partita IVA, aziende o per prestazioni non sanitarie seguono invece il canale ordinario e vanno inviate tramite SdI come per qualsiasi altra attività commerciale.
In breve:
- Le fatture per prestazioni sanitarie a pazienti privati devono essere consegnate in forma cartacea o elettronica, senza passare per il canale SdI, e i dati vanno trasmessi annualmente al Sistema Tessera Sanitaria entro il 31 gennaio.
- È obbligatorio inviare via SdI le fatture per prestazioni non sanitarie o a soggetti con partita IVA, mentre le prestazioni sanitarie a persone fisiche sono soggette al divieto di invio elettronico.
- La trasmissione dei dati sanitari al Sistema Tessera Sanitaria avviene con invio massivo annuale basato sulla data di pagamento, non sulla data di emissione, con sanzioni di circa 100 € per ogni omissione.
- Il corretto riconoscimento fra prestazioni sanitarie e non sanitarie permette di evitare errori e sanzioni, grazie anche all’impiego di software dedicati che automatizzano la gestione del doppio binario.
- La normativa, confermata dal Decreto correttivo-bis, resta valida anche nel 2026, mantenendo le restrizioni all’invio di fatture sanitarie tramite SdI e l’obbligo di invio annuale dei dati al Sistema TS.
Indice
- Quadro normativo essenziale per i dentisti
- Invio dati al Sistema Tessera Sanitaria: scadenze e responsabilità
- Quali fatture vanno inviate allo SDI e quali no
- Procedura pratica per emettere e gestire le fatture SDI
- Errori operativi più comuni e rischi sanzionatori
- Checklist operativa per lo studio: processi e ruoli
- Prospettiva dell’editore: cosa cambia davvero per lo studio
- Come Odontia.cloud semplifica invii e controlli
- Fonti
- Domande frequenti
Quadro normativo essenziale per i dentisti
Il divieto di invio delle fatture sanitarie tramite SdI non è una scelta interpretativa: è scritto nella legge da anni e confermato di recente. L’articolo 10-bis del DL 119/2018 ha introdotto per primo il divieto per i soggetti tenuti all’invio dei dati al Sistema Tessera Sanitaria, mentre l’articolo 9-bis del DL 135/2018 ne ha definito i contorni operativi. Il Decreto correttivo-bis, il D.Lgs. n. 81/2025, ha reso questo divieto permanente per le prestazioni sanitarie rese a persone fisiche.
Il perimetro è chiaro: il divieto riguarda le prestazioni sanitarie erogate a pazienti privati, cioè le fatture i cui dati finiscono comunque al Sistema TS. Non si estende invece a tutto quello che uno studio odontoiatrico fa. Vale la pena distinguere subito i due obblighi, perché vengono spesso confusi:
- Obbligo di invio dati al Sistema TS: riguarda le spese sanitarie sostenute dai pazienti e serve a precompilare la loro dichiarazione dei redditi.
- Divieto di fattura elettronica via SdI: si applica proprio a quelle stesse prestazioni, per evitare la duplicazione dei dati sanitari sensibili su due canali diversi.
- Obbligo di fattura elettronica via SdI: resta pienamente valido per tutto ciò che non è prestazione sanitaria B2C, comprese le fatture verso partite IVA.
Le FAQ dell’Agenzia delle Entrate chiariscono che i soggetti che inviano al Sistema Tessera Sanitaria i dati delle spese sanitarie non possono emettere, per quelle stesse fatture, un documento elettronico tramite SdI. È il riferimento ufficiale da consultare in caso di dubbio, insieme al manuale pubblicato dagli ordini professionali, che riprendiamo più avanti.
Invio dati al Sistema Tessera Sanitaria: scadenze e responsabilità
La trasmissione dei dati sanitari al Sistema TS avviene con cadenza annuale, non fattura per fattura. Questo cambia completamente il ritmo di lavoro rispetto alla fatturazione elettronica ordinaria: non c’è una scadenza ogni volta che emetti un documento, ma un unico invio massivo che riepiloga l’anno.
- Cadenza annuale: i dati delle fatture sanitarie emesse durante l’anno vanno trasmessi entro il 31 gennaio dell’anno successivo, secondo la scadenza indicativa più diffusa nella prassi.
- Principio di cassa: conta la data in cui il paziente ha effettivamente pagato, non la data della prestazione clinica. Una cura fatturata a dicembre ma pagata a gennaio rientra nell’invio dell’anno successivo.
- Accesso al portale: l’invio richiede credenziali dedicate, tipicamente la Carta Operatore CNS o le credenziali fornite dall’Ordine di appartenenza, come descritto nel manuale operativo dell’Ordine dei Medici di Firenze.
- Sanzioni: l’omissione o il ritardo comportano una sanzione che, secondo lo stesso manuale, si attesta attorno ai 100 € per ogni fattura non trasmessa, con riduzioni previste in alcuni casi particolari.
La responsabilità dell’invio resta in capo al professionista, anche quando la parte amministrativa viene delegata a una segreteria o a un consulente esterno. Per questo motivo conviene fissare una data interna, ad esempio metà gennaio, per chiudere la raccolta dei pagamenti dell’anno prima della scadenza ufficiale: arrivare all’ultimo giorno utile con dati incompleti è l’errore più comune negli studi che gestiscono l’invio manualmente.
Quali fatture vanno inviate allo SDI e quali no
La distinzione pratica che serve davvero in studio è questa: se la prestazione è sanitaria e il paziente è una persona fisica, niente SdI. Se invece la controparte ha una partita IVA, oppure la prestazione non ha natura sanitaria, la fattura elettronica ordinaria torna obbligatoria.
- Prestazioni sanitarie a pazienti privati: divieto di invio SdI, fattura in formato cartaceo o elettronico ma consegnata fuori dal canale SdI, via email o a mano.
- Prestazioni verso soggetti con partita IVA: obbligo di fattura elettronica via SdI, come una qualsiasi fattura B2B, anche quando la prestazione ha natura odontoiatrica.
- Cessioni di beni senza finalità sanitaria diretta: rientrano nell’obbligo SdI quando non sono collegate a una prestazione clinica documentata.
- Prestazioni a finalità estetica: vanno valutate caso per caso; se non hanno una funzione curativa riconosciuta, possono uscire dal perimetro delle prestazioni sanitarie in senso stretto.
Nella pratica quotidiana di uno studio odontoiatrico, implantologia, protesi dentarie e cure ortodontiche standard sono sempre prestazioni sanitarie: fattura extra-SdI e dato trasmesso al Sistema TS. Diverso il discorso per uno sbiancamento puramente estetico privo di indicazione clinica, o per una consulenza fatturata a un’azienda che rimborsa il dipendente: in questi casi la fattura elettronica ordinaria via SdI è quella corretta. Come segnala Odontoiatria33, molti errori nascono proprio dalla mancata distinzione documentale tra le due categorie, soprattutto quando una prestazione è mista, come la fornitura di una protesi legata a una prescrizione clinica.
Procedura pratica per emettere e gestire le fatture SDI
Quando la fattura rientra nell’obbligo SdI, per esempio verso un’azienda o un fornitore, la procedura tecnica non cambia rispetto a qualsiasi altra attività commerciale. Ecco i passaggi da seguire in ordine.
- Generazione del file XML: il software gestionale o il commercialista predispone il file secondo il tracciato previsto, con i dati del cliente, l’aliquota IVA applicata e la descrizione della prestazione.
- Controlli preventivi: prima dell’invio si verifica la correttezza del codice destinatario o della PEC del cliente, il codice fiscale o la partita IVA, e la coerenza degli importi.
- Invio allo SdI: il file viene trasmesso al Sistema di Interscambio, che lo instrada al destinatario dopo i controlli formali. Nella prassi operativa, quando l’obbligo di invio ricorre, il termine di riferimento è di 12 giorni dall’emissione per i contesti ordinari.
- Lettura delle ricevute: lo SdI restituisce una ricevuta di consegna, di scarto o di impossibile recapito. Uno scarto va sempre corretto e la fattura va rigenerata e reinviata, mai ignorata.
- Conservazione digitale: sia le fatture elettroniche sia le ricevute vanno conservate a norma, con un processo di conservazione sostitutiva che garantisca integrità e leggibilità nel tempo.
- Registrazione contabile: la fattura inviata va poi registrata nella contabilità dello studio, distinguendo chiaramente le voci sanitarie extra-SdI da quelle B2B transitate per il canale ordinario.
Un consiglio: tieni un registro separato, anche solo un foglio di calcolo, per le fatture extra-SdI: aiuta a evitare che finiscano per errore nel flusso di invio elettronico ordinario.
Uno scarto SdI non è una sanzione, ma un mancato recapito: il documento va corretto (spesso per un errore formale nel codice fiscale o nella partita IVA del cliente) e rinviato entro breve tempo. Ignorarlo, invece, equivale a non aver emesso la fattura, con le conseguenze fiscali che questo comporta.

Errori operativi più comuni e rischi sanzionatori
La maggior parte delle sanzioni negli studi odontoiatrici nasce da due tipi di errore: inviare al SdI qualcosa che non doveva passare da lì, oppure non inviare al Sistema TS qualcosa che invece era obbligatorio.
- Fattura sanitaria inviata per errore via SdI: capita quando il gestionale non distingue automaticamente pazienti privati da aziende; la fattura va annullata con nota di variazione e riemessa correttamente extra-SdI.
- Prestazione mal classificata: una cura odontoiatrica scambiata per estetica, o viceversa, genera un documento nel canale sbagliato; la soluzione è documentare sempre la natura clinica della prestazione in cartella.
- Omissione o ritardo nell’invio al Sistema TS: comporta la sanzione già citata di circa 100 € per fattura omessa, secondo le indicazioni dell’Ordine dei Medici di Firenze, con riduzioni previste in alcuni casi.
- Mancanza di controllo interno: senza una persona responsabile della verifica periodica, gli errori si accumulano e vengono scoperti solo a scadenza, quando correggerli costa più tempo.
Formare il personale amministrativo su questa distinzione, anche con una semplice guida interna di una pagina, riduce drasticamente il rischio di errori ripetuti.
Checklist operativa per lo studio: processi e ruoli
Gestire correttamente il doppio binario richiede un processo semplice ma costante, non un controllo eccezionale a fine anno.
- Classifica il cliente al momento della prima visita: persona fisica o azienda, prestazione sanitaria o non sanitaria, così la fattura nasce già nel canale corretto.
- Registra il pagamento appena avviene: il principio di cassa rende questa data determinante per l’invio al Sistema TS, quindi va annotata con precisione.
- Controlla le ricevute SdI settimanalmente: per le poche fatture B2B emesse, uno scarto non corretto in tempo genera più lavoro dopo.
- Assegna la responsabilità dell’invio annuale al Sistema TS a una persona specifica: meglio un’unica figura che conosce la scadenza piuttosto che una responsabilità diffusa e nessuno che se ne occupi davvero.
Un consiglio: fissa un controllo trimestrale, non solo annuale, sui pagamenti registrati: individuare un’anomalia a marzo costa molto meno che scoprirla a gennaio dell’anno dopo.
Il ruolo della segreteria è spesso quello di raccogliere e classificare, mentre la verifica finale prima dell’invio al Sistema TS dovrebbe restare in capo al titolare o a chi gestisce la parte fiscale dello studio.
Prospettiva dell’editore: cosa cambia davvero per lo studio
Il divieto SdI per i pazienti nasce per tutelare dati sanitari sensibili, ma nella pratica quotidiana crea un doppio binario che pesa sull’amministrazione: due processi, due scadenze, due modi di archiviare. Il vero costo non è normativo, è organizzativo. Gli studi che se ne accorgono tardi sono quelli che gestiscono ancora tutto a mano, senza un sistema che distingua automaticamente le fatture sanitarie da quelle commerciali fin dal momento in cui nascono.
— Ufficio
Come Odontia.cloud semplifica invii e controlli
Distinguere fatture sanitarie e fatture B2B non dovrebbe richiedere un controllo manuale ogni volta. Il modulo Sistema Tessera Sanitaria di Odontia.cloud automatizza la trasmissione annuale dei dati, riducendo il rischio di errori proprio nella fase più delicata, quella della scadenza di fine gennaio.
- Doppio binario gestito in automatico: le prestazioni sanitarie finiscono nel flusso Sistema TS, quelle B2B nel modulo Fatturazione elettronica via SdI, senza classificazione manuale ripetuta ogni volta.
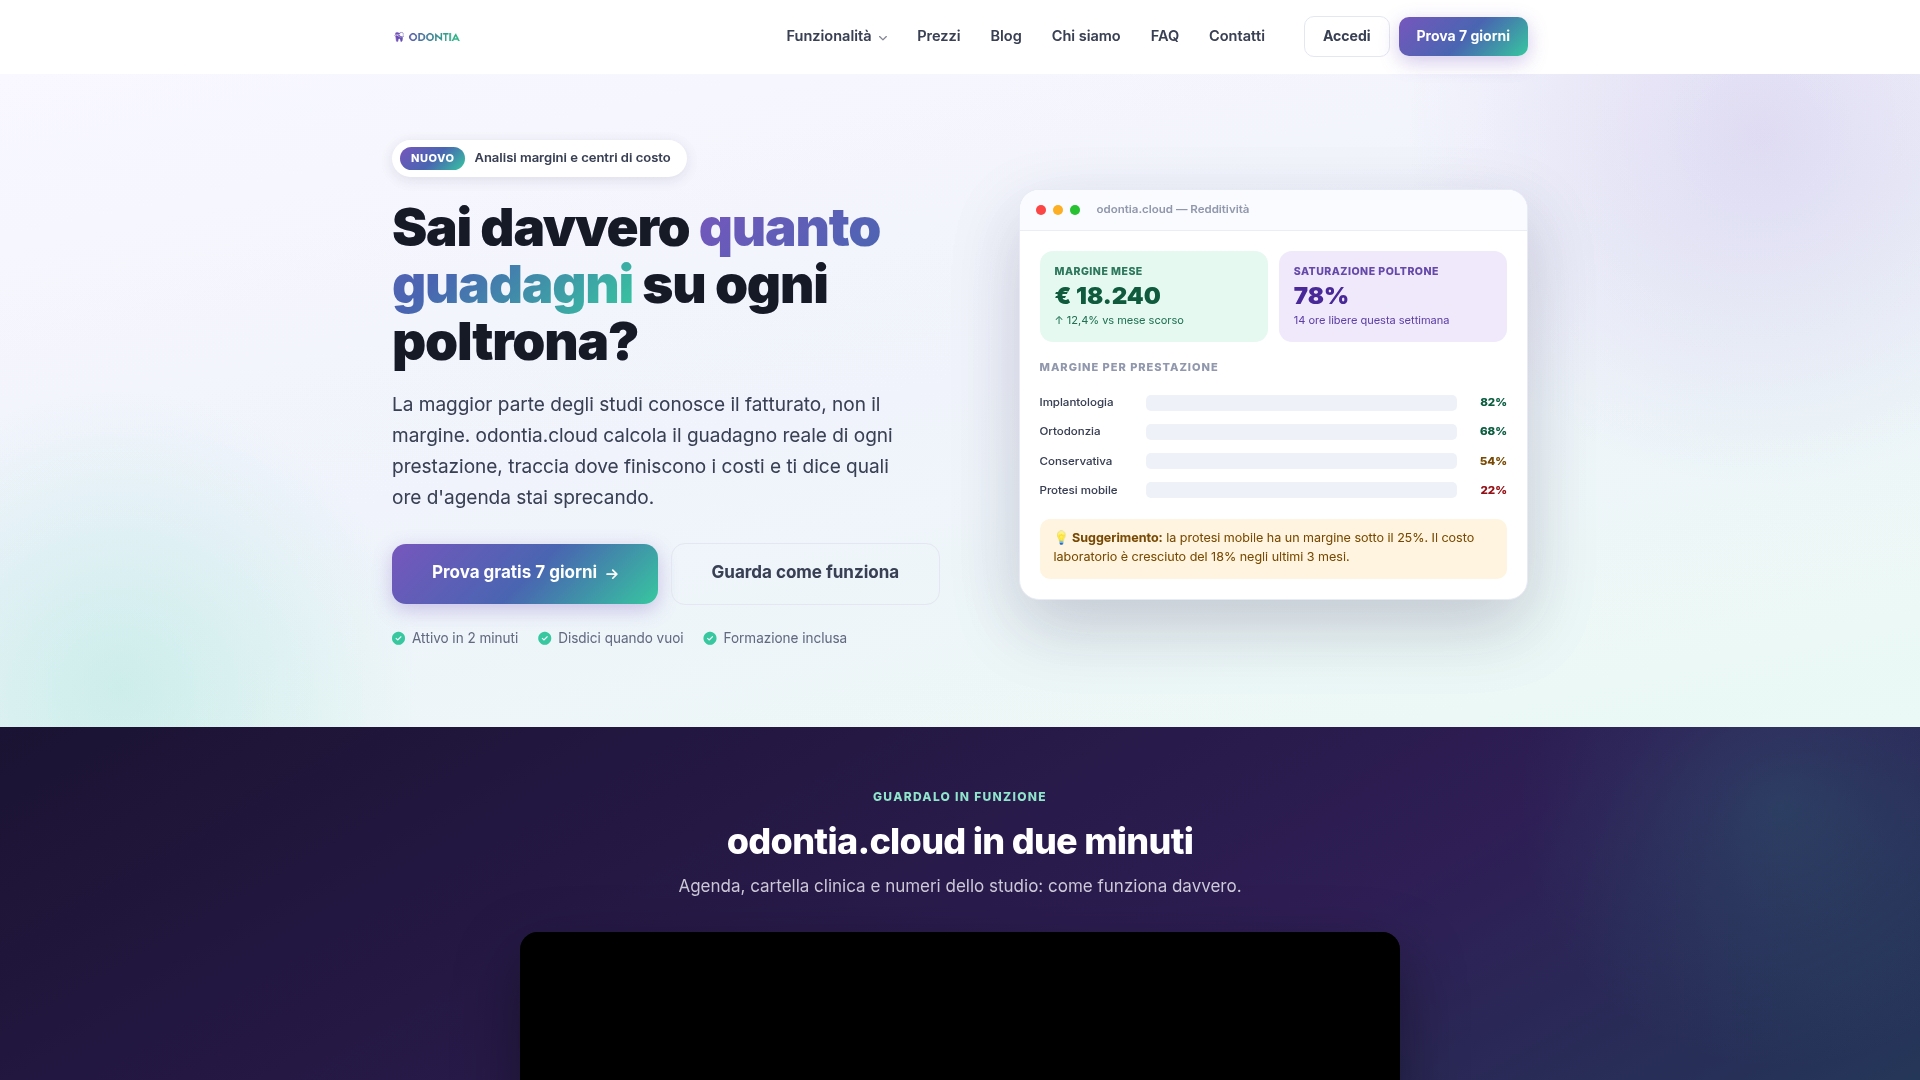
- Report di margine per singola prestazione: oltre alla parte fiscale, il gestionale mostra quali trattamenti sono davvero redditizi, aiutando a decidere dove investire tempo di poltrona.
- Promemoria automatici: riducono le ore amministrative dedicate a rincorrere pagamenti e scadenze.
Il modulo Sistema Tessera Sanitaria e il modulo Fatturazione e Sistema TS partono da 19 € al mese ciascuno, mentre il gestionale base Odontia.cloud costa 49 € al mese, come indicato nella pagina prezzi. Chi vuole capire come funziona nel proprio studio può richiedere una prova diretta dalla pagina prezzi.
Fonti
Per verificare o approfondire quanto descritto, questi sono i riferimenti diretti: le FAQ dell’Agenzia delle Entrate sul divieto SdI per le prestazioni sanitarie, il manuale operativo dell’Ordine dei Medici di Firenze sull’invio al Sistema TS, e l’approfondimento normativo di Dentista Manager sul Decreto correttivo-bis.
- Fatturazione dentista 2026 | CentroFiscale
- Fatturazione elettronica ai pazienti: obbligo o divieto? | Dentista Manager
- Agenzia delle Entrate – FAQ: prestazioni sanitarie e fatturazione elettronica
- Ordine dei Medici di Firenze – Invio fatture a Sistema TS
- Il Sole 24 Ore – La fattura allo Sdi va inviata entro 12 giorni dall’emissione
Domande frequenti
È ancora obbligatoria la fatturazione elettronica per i dentisti?
Dipende dal tipo di prestazione: per le cure sanitarie ai pazienti privati resta in vigore il divieto di fattura elettronica via SdI, confermato in modo permanente dal Decreto correttivo-bis. Per le fatture verso partite IVA o per prestazioni non sanitarie, l’obbligo di fatturazione elettronica ordinaria via SdI resta invece pienamente valido.
Quali fatture estere devo inviare allo SdI?
Le fatture verso soggetti stabiliti all’estero seguono le regole ordinarie di fatturazione elettronica quando la controparte non è una persona fisica per una prestazione sanitaria. Il divieto SdI riguarda specificamente le prestazioni sanitarie erogate a pazienti privati, indipendentemente dalla loro nazionalità.
Quali fatture non vanno inviate allo SdI?
Non vanno inviate tramite SdI le fatture per prestazioni sanitarie rese a pazienti persone fisiche, i cui dati devono invece essere trasmessi al Sistema Tessera Sanitaria con cadenza annuale. Queste fatture vanno consegnate al paziente fuori dal canale SdI, in formato cartaceo o via email.
La fatturazione elettronica sarà ancora valida per i medici nel 2026 ?
Sì, il quadro normativo descritto resta valido anche per il 2026: il divieto di fattura elettronica via SdI per le prestazioni sanitarie B2C è permanente, mentre l’obbligo di fattura elettronica ordinaria per le prestazioni B2B non è cambiato. La trasmissione dei dati al Sistema TS continua con la stessa cadenza annuale e lo stesso principio di cassa già descritti.