Audit economico studio dentistico: guida pratica

Un audit economico di studio dentistico misura la redditività per singola prestazione e la liquidità disponibile, per consentire decisioni gestionali immediate. Il metodo si basa sul principio di competenza, che imputa ricavi e costi all’esercizio in cui maturano, e restituisce un quadro chiaro di quali trattamenti generano margine e quali no. Strumenti come Odontia.cloud rendono questo calcolo più veloce, ma la logica resta la stessa: capire dove va il fatturato prima di decidere come intervenire.
In breve:
- La revisione dei costi e del margine di ogni prestazione permette di individuare subito le aree di inefficienza e migliorare la redditività dello studio.
- È fondamentale raccogliere dati completi e corretti su contabilità, magazzino, tempi di lavoro e ricavi prima di procedere con qualsiasi analisi.
- L’uso di indicatori come margine per prestazione, redditività oraria e EBITDA aiuta a capire se i prezzi sono adeguati e se i processi clinici sono efficienti.
- Un bilancio provvisorio trimestrale consente di intercettare scostamenti sui costi e sulla liquidità, permettendo interventi correttivi tempestivi.
- Automatizzare il monitoraggio con strumenti come Odontia.cloud semplifica il ripetere periodicamente l’audit, migliorando il controllo e la gestione dello studio.
Indice
- Checklist operativa: dati e fasi pratiche per condurre l’audit
- KPI essenziali da calcolare e come interpretarli
- Contabilità e impatto normativo: principio di competenza e conferimenti societari
- Bilancio provvisorio e cash flow: trasformare i numeri in azioni correttive
- Processo e strumenti consigliati per ripetere l’audit nel tempo
- Analisi dei costi fissi e variabili specifici dello studio dentistico
- Valutazione dell’efficienza delle risorse umane e del personale
- Verifica della conformità fiscale e normativa
- Rischi finanziari e come mitigarli
- Strategie di miglioramento della redditività basate sui risultati dell’audit
- Perché fare audit periodici e coinvolgere il team
- Come Odontia.cloud rende l’audit più semplice da ripetere
- Fonti
- Domande frequenti
Checklist operativa: dati e fasi pratiche per condurre l’audit
Prima di calcolare qualsiasi indicatore, serve raccogliere dati coerenti e completi. Un audit fatto su numeri parziali produce conclusioni sbagliate, quindi la fase di raccolta merita tanto tempo quanto quella di analisi.
I documenti da recuperare sono:
- Estratti contabili degli ultimi 12-24 mesi, compresi conto economico e stato patrimoniale.
- Fatture fornitore suddivise per categoria (materiali, laboratorio, utenze, servizi).
- Registro delle prestazioni per codice, con ricavo e durata di ogni trattamento.
- Tempi di occupazione delle poltrone, per operatore e per fascia oraria.
- Movimenti di magazzino, comprese scorte di materiali e dispositivi.
Il processo si sviluppa in cinque fasi consecutive:
- Estrazione dei dati da gestionale, contabilità e agenda.
- Pulizia e normalizzazione, per eliminare doppioni e uniformare le unità di misura.
- Attribuzione dei costi diretti e indiretti a ogni prestazione.
- Calcolo degli indicatori chiave (margine, redditività oraria, EBITDA).
- Redazione del report con priorità di intervento.
La responsabilità si distribuisce naturalmente: l’office manager coordina la raccolta dati, il commercialista valida i numeri contabili, il titolare decide le azioni correttive. Per uno studio con volumi medi, un audit completo richiede un periodo di tempo variabile, a seconda della qualità dei dati di partenza e del numero di poltrone da analizzare.
KPI essenziali da calcolare e come interpretarli
I numeri hanno senso solo se collegati a una decisione. Ecco gli indicatori che permettono di capire dove intervenire, e come.
- Margine per prestazione: si calcola come (ricavo meno costo diretto) diviso ricavo; un margine sotto il 30% segnala un prezzo da rivedere o un costo diretto fuori controllo.
- Redditività oraria: ricavo per ora di poltrona diviso costo per ora di poltrona; valori vicini a 1 indicano che la prestazione copre appena i costi, senza generare utile.
- EBITDA: misura la redditività operativa al netto di ammortamenti, interessi e imposte, ed è l’indicatore più affidabile per capire se lo studio genera cassa dalla gestione corrente.
Quando la redditività oraria scende sotto la soglia di sostenibilità, il problema può essere il prezzo del listino, un processo clinico troppo lungo o un fornitore che applica condizioni sfavorevoli: distinguere le tre cause è il primo passo per correggerle. Il tempo di poltrona, la produttività per operatore e il margine finale sono legati a filo doppio: uno studio che riempie l’agenda ma sceglie male i trattamenti da promuovere può avere ricavi alti e margini bassi.
Nel settore odontoiatrico l’aumento dei costi indiretti, tra obblighi normativi, assicurazioni e servizi di supporto, rende necessaria una stima attenta dei costi di produzione e l’uso di indicatori come EBITDA e cash flow, come segnala una guida sulla gestione economico-finanziaria dello studio dentistico. Ignorare questo aspetto porta spesso a sottostimare il vero costo di ogni prestazione.
Contabilità e impatto normativo: principio di competenza e conferimenti societari
Il principio di competenza impone di registrare ricavi e costi nel periodo in cui maturano economicamente, non quando avviene l’incasso o il pagamento. Per uno studio dentistico questo conta particolarmente nei piani di cura pluriennali: un piano ortodontico pagato in anticipo ma erogato in diciotto mesi va spalmato sui periodi in cui il servizio viene effettivamente reso, altrimenti l’audit restituisce un quadro distorto della redditività reale.
Sul fronte normativo, l’Agenzia delle Entrate ha chiarito con un interpello il regime fiscale applicabile al conferimento di uno studio professionale in una società odontoiatrica, facendo riferimento all’articolo 177-bis del TUIR. Chi valuta un passaggio da studio individuale a società trova in questo documento un riferimento diretto, da leggere insieme al proprio commercialista prima di procedere.
La pratica corretta prevede:
- Il commercialista fornisce i dati contabili per competenza, non per cassa.
- L’office manager traduce i dati clinici (piani di cura, acconti, lavori in corso) in informazioni leggibili dal commercialista.
- Entrambi si allineano prima che il titolare interpreti i numeri finali.
Bilancio provvisorio e cash flow: trasformare i numeri in azioni correttive
Un bilancio provvisorio trimestrale è uno strumento operativo imprescindibile per misurare in corso d’anno gli scostamenti su costi, produttività e margini, come chiarisce una guida dedicata al bilancio provvisorio nello studio dentistico. Funziona come un termometro: non sostituisce il bilancio di fine anno, ma permette di correggere la rotta prima che i problemi si consolidino.
Le azioni correttive più efficaci dopo un audit sono:
- Rinegoziare con i fornitori che pesano di più sui costi diretti.
- Introdurre una policy di acconti più stringente per i piani di cura pluriennali.
- Controllare le rimanenze di magazzino per evitare immobilizzi inutili.
- Misurare i tempi morti di poltrona tra un paziente e l’altro.
Il bilancio per competenza da solo non basta: va integrato con dati gestionali su lavori in corso, acconti e produttività del personale per diventare davvero interpretabile. Chi lavora con fondi o assicurazioni dovrebbe monitorare da vicino anche i tempi di incasso delle pratiche, un fattore che incide direttamente sul capitale circolante.
Un consiglio: confronta ogni trimestre il fatturato per competenza con l’incasso effettivo: uno scostamento crescente segnala un problema di liquidità prima che diventi una crisi.
Processo e strumenti consigliati per ripetere l’audit nel tempo
Un audit fatto una volta sola perde valore in pochi mesi. Il processo che funziona meglio segue quattro passaggi: estrazione automatica dei dati, dashboard con i KPI aggiornati, report periodici condivisi con il team, piano d’azione con responsabilità assegnate.
I ruoli restano stabili nel tempo:
- Il titolare decide le priorità strategiche sulla base dei risultati.
- L’office manager gestisce la raccolta dati e il monitoraggio quotidiano.
- Il commercialista valida gli aspetti contabili e fiscali.
- Il responsabile di magazzino segnala scostamenti su scorte e costi di laboratorio.
Piattaforme come Odontia.cloud automatizzano parte di questo lavoro, calcolando il margine per singola prestazione e mostrando in tempo reale dove si accumulano i costi.
Il monitoraggio in tempo reale dei margini permette di capire quali trattamenti sono redditizi prima che il problema si veda in bilancio.
Analisi dei costi fissi e variabili specifici dello studio dentistico
I costi fissi di uno studio dentistico comprendono affitto o mutuo, stipendi del personale amministrativo, assicurazioni professionali, ammortamenti delle attrezzature e canoni software. Restano stabili indipendentemente dal volume di pazienti trattati, e per questo pesano proporzionalmente di più negli studi con agenda poco satura.
I costi variabili includono materiali di consumo, servizi di laboratorio esterno, compensi a percentuale per collaboratori clinici e smaltimento rifiuti speciali. Crescono con il numero di prestazioni erogate, ma non sempre in modo proporzionale: un piano implantologico complesso può richiedere materiali sproporzionati rispetto al ricavo generato, se il preventivo non è stato calcolato con attenzione.
La distinzione tra le due categorie serve a capire dove si può intervenire rapidamente e dove serve una strategia di più lungo periodo. Tagliare un costo variabile, come cambiare fornitore di materiali, produce effetti in poche settimane. Ridurre un costo fisso, come rinegoziare l’affitto, richiede tempi più lunghi e spesso una trattativa complessa. Un audit ben fatto separa sempre queste due voci nel report finale, perché mescolarle porta a decisioni sbagliate sulla priorità di intervento.

Valutazione dell’efficienza delle risorse umane e del personale
Il personale rappresenta una delle voci di costo più rilevanti, ma anche una leva diretta sulla produttività. Misurare l’efficienza significa confrontare il costo orario di ogni collaboratore con il valore delle prestazioni che genera, non solo guardare lo stipendio in valore assoluto.
Un igienista che riempie l’agenda con sedute brevi e ben remunerate può contribuire più al margine complessivo di un collaboratore con tariffe orarie più alte ma tempi di lavorazione lunghi. Allo stesso modo, il personale di segreteria influisce sulla redditività in modo indiretto: una gestione efficiente degli appuntamenti riduce i tempi morti di poltrona, che sono tra i costi nascosti più difficili da individuare senza un audit specifico.
Il ruolo dell’office manager e del Dental Case Manager risulta cruciale per tradurre le decisioni cliniche in risultati economici misurabili, soprattutto quando lo studio cresce e la comunicazione tra area clinica e area amministrativa rischia di frammentarsi. Valutare l’efficienza del personale non significa solo tagliare costi, ma capire quali ruoli generano più valore e dove serve formazione o riorganizzazione dei turni.
Verifica della conformità fiscale e normativa
Un audit economico non si limita ai numeri di redditività: deve verificare anche che lo studio rispetti gli obblighi fiscali e normativi specifici della professione odontoiatrica. Questo include la corretta emissione delle fatture elettroniche, l’invio tempestivo delle spese sanitarie al Sistema Tessera Sanitaria e la tenuta regolare dei registri contabili secondo il principio di competenza.
Per chi opera in forma societaria o sta valutando un passaggio da studio individuale a società, vale la pena consultare il riferimento ufficiale sul conferimento di studi professionali prima di procedere con l’operazione, perché le implicazioni fiscali cambiano in base alla struttura scelta.
Sul fronte professionale, il Ministero della Salute mette a disposizione la modulistica per il riconoscimento dei titoli e per la libera prestazione di servizi, un aspetto rilevante per chi collabora con professionisti provenienti da altri paesi o gestisce studi con più sedi. Verificare periodicamente questi aspetti evita sanzioni e blocchi amministrativi che, se scoperti tardi, si traducono in costi imprevisti difficili da recuperare.
Rischi finanziari e come mitigarli
Il rischio più comune negli studi dentistici non è la mancanza di fatturato, ma lo scollamento tra fatturato e liquidità reale. Una redditività su carta può coesistere con una crisi di liquidità se i tempi di incasso superano sistematicamente quelli di pagamento, e per questo il monitoraggio del capitale circolante va considerato prioritario rispetto alla sola lettura del conto economico.

Altri rischi frequenti includono la concentrazione eccessiva su pochi pazienti ad alto valore, che espone lo studio a oscillazioni improvvise se questi pazienti interrompono i trattamenti, e la dipendenza da un unico fornitore di laboratorio, che riduce il potere negoziale sui prezzi.
Per mitigare questi rischi conviene diversificare i canali di pagamento accettati, mantenere una riserva di liquidità pari ad alcuni mesi di costi fissi e monitorare costantemente i tempi medi di incasso delle pratiche assicurative o convenzionate, che spesso richiedono settimane prima di trasformarsi in cassa disponibile. Un audit periodico permette di intercettare questi segnali prima che diventino un problema strutturale, mentre aspettare la chiusura di bilancio significa spesso reagire quando il margine di manovra si è già ridotto.
Strategie di miglioramento della redditività basate sui risultati dell’audit
Una volta identificate le prestazioni poco redditizie, le strategie di correzione seguono tre direzioni principali: intervenire sul prezzo, sul processo clinico o sul mix di trattamenti offerti.
Rivedere il listino ha senso quando il margine è basso ma la domanda resta stabile: un aumento contenuto spesso non riduce l’affluenza. Ottimizzare il processo clinico, riducendo i tempi di poltrona senza compromettere la qualità, funziona meglio quando il margine è compresso da inefficienze operative piuttosto che da prezzi troppo bassi. Cambiare il mix di trattamenti, promuovendo quelli a margine più alto, è la leva più efficace quando l’agenda è già satura e non c’è margine per aumentare i volumi.
Fatturare di più non significa automaticamente guadagnare di più: la crescita del fatturato va sempre validata attraverso i KPI gestionali e il controllo del capitale circolante, altrimenti si rischia di aumentare i volumi senza migliorare la redditività reale. Le strategie più solide nascono dal confronto periodico tra i risultati dell’audit e le azioni intraprese, per capire quali correzioni hanno funzionato e quali vanno riviste al trimestre successivo.
Perché fare audit periodici e coinvolgere il team
L’audit funziona come pratica ripetuta, non come intervento isolato: farlo ogni trimestre o semestre permette di correggere le derive prima che si consolidino. Condividere i risultati con il team, non solo con il titolare, trasforma i numeri in comportamenti quotidiani. La leadership gestionale migliore è quella che rende i dati economici parte della cultura dello studio, non un esercizio riservato al commercialista.
— Ufficio
Come Odontia.cloud rende l’audit più semplice da ripetere
Il software gestionale calcola il margine per singola prestazione, genera report mensili sui profitti e invia reminder automatici per ridurre le ore di poltrona sprecate, tutto in un’unica dashboard aggiornata in tempo reale.
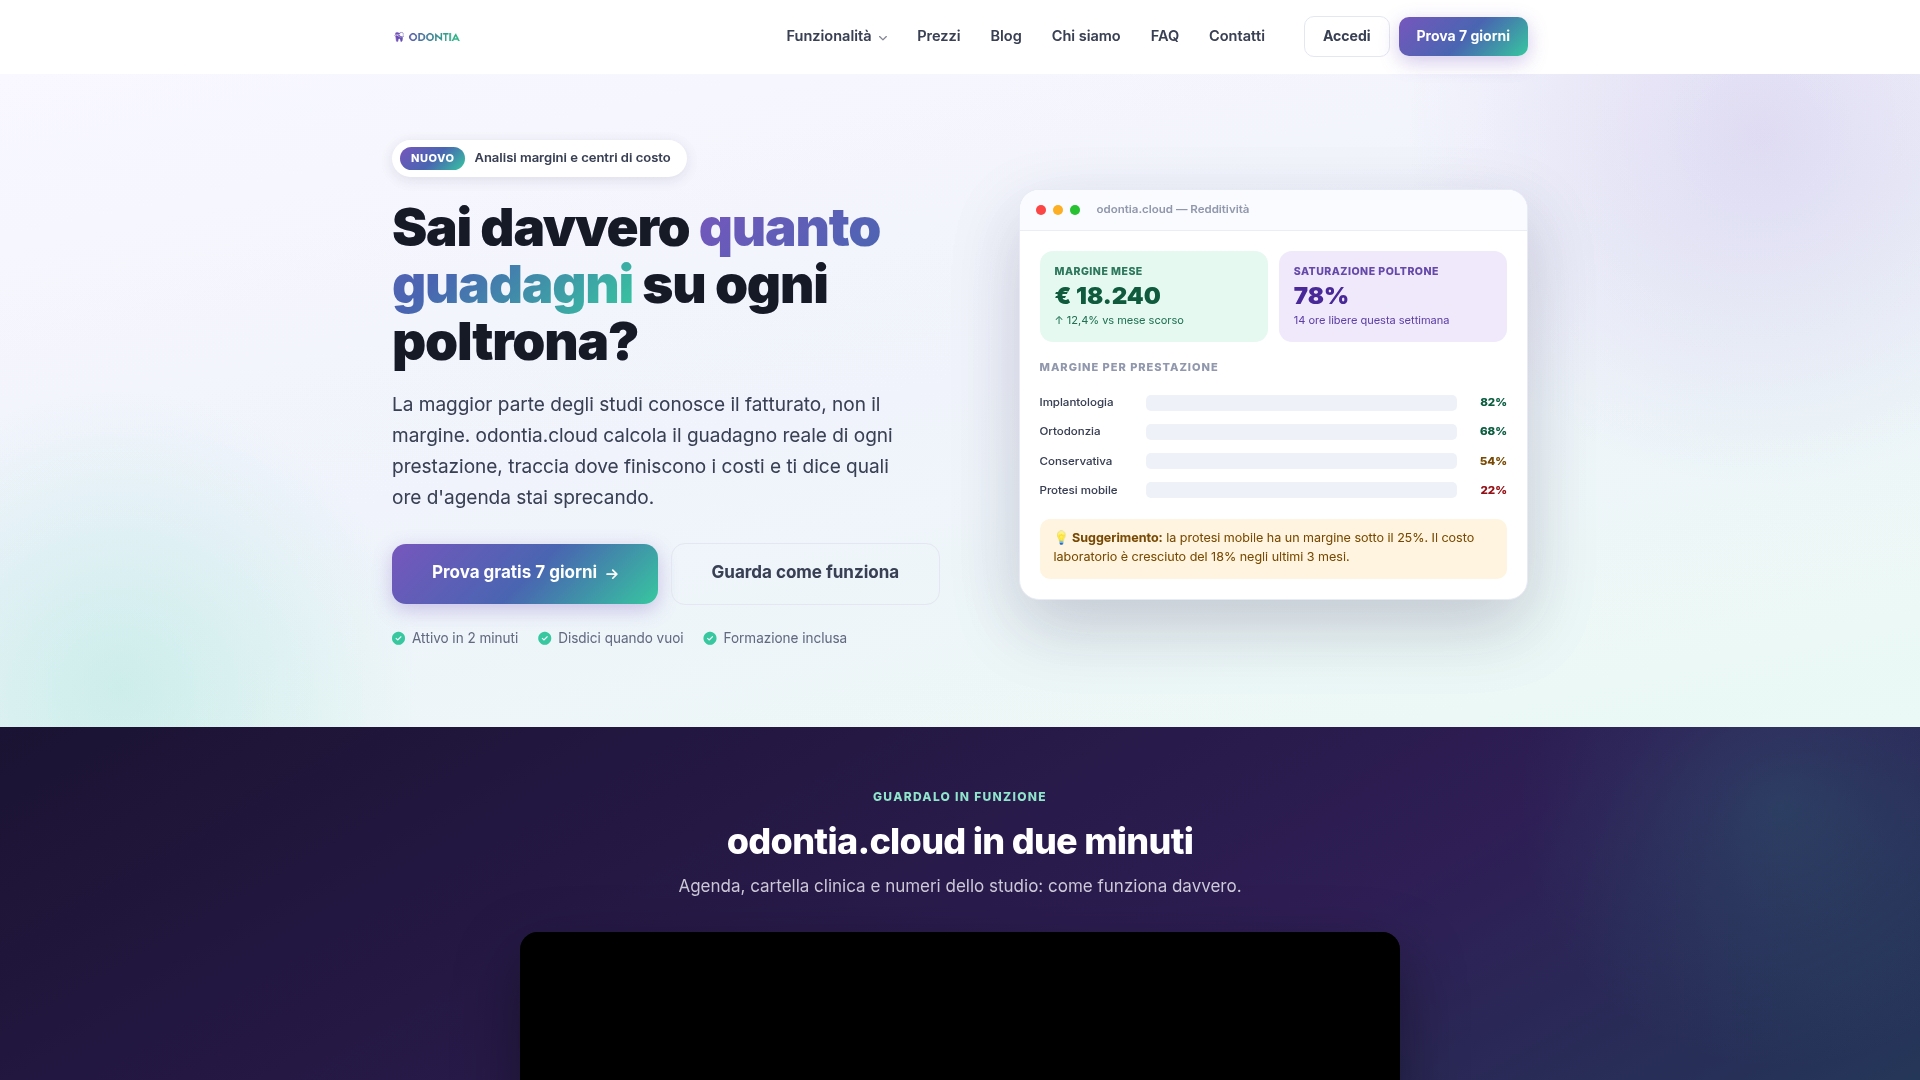
Chi vuole vedere come funziona può consultare la pagina prezzi, dove il piano base parte da 49 € al mese, con moduli aggiuntivi come report e margini attivabili separatamente.
Fonti
- Gestione economico-finanziaria dello studio dentistico
- Risposta n. 148_2025 (Agenzia delle Entrate)
- Servizi online: riconoscimento titoli (Ministero della Salute)
Domande frequenti
Quanto deve fatturare uno studio dentistico per essere sostenibile?
Non esiste una soglia unica valida per tutti gli studi, perché dipende da costi fissi, numero di poltrone e mix di prestazioni erogate. Un audit economico permette di calcolare il fatturato minimo necessario a coprire i costi fissi e variabili specifici dello studio, individuando il punto di pareggio reale.
Cosa controlla l’ASL in uno studio dentistico?
I controlli sanitari riguardano principalmente la sicurezza degli ambienti, la sterilizzazione degli strumenti e il rispetto delle normative professionali. Questi aspetti non sostituiscono un audit economico, che si concentra invece su redditività e liquidità, ma restano un prerequisito per operare regolarmente.
Qual è il miglior gestionale per uno studio dentistico?
La scelta dipende dalle funzionalità necessarie: analisi della redditività per prestazione, fatturazione elettronica, cartella clinica digitale o gestione di più poltrone. Odontia.cloud copre questi aspetti con moduli attivabili singolarmente, a partire da 49 € al mese per il pacchetto base, consultabili nella pagina prezzi.
Come si valuta uno studio dentistico prima di un acquisto o conferimento?
La valutazione economica richiede un audit completo su redditività per prestazione, EBITDA, capitale circolante e conformità fiscale, oltre alla verifica del regime applicabile in caso di conferimento societario. Il riferimento normativo su questo aspetto è l’articolo 177-bis del TUIR, chiarito in un interpello dell’Agenzia delle Entrate.