Distinta base dei trattamenti dentali: come costruirla

La distinta base di un trattamento dentale è l’elenco di tutto ciò che quella prestazione consuma: materiali monouso e specifici, lavoro del laboratorio, minuti di poltrona, tempo del clinico e dell’assistente, compensi dei collaboratori. Ogni voce ha una quantità e un costo unitario. Messe in fila, danno il costo vero della prestazione. Confrontate con la tariffa, ti dicono quanto guadagni davvero su un’otturazione, una corona o una seduta di igiene. In questa guida vediamo cosa inserire, come valorizzare il tempo, come leggere il margine e quando aggiornare i numeri.
In breve
- La distinta base è la “ricetta” economica di una prestazione: elenca materiali, laboratorio, tempo e compensi, ciascuno con quantità e costo.
- Il tempo di poltrona è quasi sempre la voce più pesante: si valorizza con il costo orario dello studio, calcolato sui costi fissi e sulle ore realmente lavorate.
- Il margine va letto su due livelli: prima dopo i soli costi diretti, poi dopo la quota di costi comuni.
- Una distinta base invecchia: va rivista quando cambiano listini, laboratorio, compensi o protocollo clinico, e almeno una volta l’anno.
- Il confronto tra previsto ed effettivo è il punto in cui emergono sprechi di materiale e minuti di poltrona persi.
Indice
- Che cos’è la distinta base di una prestazione odontoiatrica
- Cosa mettere dentro: le cinque famiglie di voci
- Il costo orario della poltrona: il numero che regge tutto
- Esempio: otturazione e corona a confronto
- Dalla distinta al margine: due livelli da leggere insieme
- Previsto contro effettivo: dove si nascondono gli scostamenti
- Quando aggiornare la distinta base
- Come la distinta base cambia agenda, tariffe e cassa
- Il punto di vista di Odontia
- Distinte base e margini con Odontia
- Domande frequenti
- Fonti
Che cos’è la distinta base di una prestazione odontoiatrica
Nell’industria la distinta base (DiBa, in inglese bill of materials) è la lista dei componenti che servono per produrre un bene, con le relative quantità. Lo studio dentistico non produce oggetti, ma ogni prestazione segue lo stesso schema: per fare un’otturazione in composito servono guanti, diga, adesivo, composito, un certo numero di minuti e due persone alla poltrona.
Quando a ogni componente associ il suo costo, la distinta base smette di essere un elenco tecnico e diventa uno strumento di controllo di gestione. Ti permette di:
- conoscere il costo pieno di ogni voce del tuo listino;
- calcolare il margine di ogni prestazione e il margine per ora di poltrona;
- costruire preventivi coerenti con i costi reali;
- ordinare il magazzino in base a ciò che l’agenda prevede di consumare;
- capire quali prestazioni, pur portando fatturato, abbassano la redditività dello studio.
Non è un esercizio teorico. Secondo l’Analisi Congiunturale del Centro Studi ANDI pubblicata a maggio 2026, nel 2025 il 52,6% dei dentisti ha dichiarato costi di esercizio in aumento, con un incremento medio del 9,9%, mentre le tariffe sono rimaste sostanzialmente invariate nel 78% dei casi. La stessa indagine rileva che il 14,1% del campione non sa quanto ha fatturato. Con costi che salgono e tariffe ferme, sapere cosa costa ogni prestazione è la base per difendere il margine.
Cosa mettere dentro: le cinque famiglie di voci
Il metodo più affidabile è ripercorrere la prestazione passo per passo, dalla preparazione della sala alla riconsegna della poltrona pulita, e annotare ogni risorsa usata. Per ciascuna voce servono due dati: quanto ne serve e quanto costa l’unità.
Materiali monouso e preparazione della sala
Sono le voci che compaiono in quasi ogni seduta: guanti, mascherina, cannule di aspirazione, tovaglioli, bicchieri, pellicole protettive, buste di sterilizzazione. Singolarmente costano poco, ma si moltiplicano per ogni seduta. Una corona che richiede quattro appuntamenti consuma quattro set di monouso, non uno. È l’errore più frequente nelle distinte costruite a memoria.
Crea un “kit seduta standard” con il suo costo e richiamalo in tutte le distinte. Quando cambia il prezzo dei guanti, aggiorni il kit una volta sola.
Materiali specifici della terapia
Qui entrano i materiali che caratterizzano la prestazione. Per un’otturazione: rulli di cotone, tubofiala di anestetico, ago, diga, gel mordenzante, sottofondo, adesivo e composito. Per una protesi fissa: fili retrattori, materiali da impronta e da registrazione occlusale, cemento provvisorio e definitivo. Per l’implantologia: impianto, componenti protesiche, frese a consumo, eventuali biomateriali.
I materiali ad alto valore (impianti, componenti, faccette, apparecchi ortodontici) vanno inseriti al prezzo di acquisto effettivo, quello delle fatture, non al prezzo di listino. Per i materiali frazionabili, come una siringa di composito, stima il consumo medio per prestazione e dividi il costo della confezione. Se vuoi un metodo per tenere sotto controllo i prezzi d’acquisto, trovi i passaggi nella guida al controllo dei costi dei fornitori dentali.
Laboratorio odontotecnico
Per protesi, ortodonzia e molti lavori estetici il laboratorio è spesso la voce diretta più alta. Inserisci il costo per elemento o per manufatto secondo il listino del tuo laboratorio, comprese le prove intermedie e gli eventuali rifacimenti medi. Se lavori con più laboratori, crea varianti della stessa distinta: la corona in zirconia dal laboratorio A e quella dal laboratorio B sono due ricette diverse.
Tempo di poltrona e dell’équipe
Il tempo è la risorsa che lo studio vende davvero. Nella distinta va indicata la durata reale della prestazione, comprensiva di accoglienza, anestesia, attese, riordino e sanificazione della sala. Se un’otturazione occupa la poltrona 60 minuti, anche se il lavoro clinico ne richiede 40, i minuti da valorizzare sono 60.
Per le prestazioni su più sedute somma tutte le sedute: preparazione, impronta o scansione, provvisorio, prove e consegna.
Compensi dei collaboratori
Se la prestazione è eseguita da un collaboratore pagato a percentuale o a tariffa fissa, il compenso è un costo diretto di quella prestazione. Inseriscilo nella distinta con lo stesso criterio con cui lo paghi: percentuale sul fatturato della prestazione, importo fisso o compenso orario.
Il costo orario della poltrona: il numero che regge tutto
Materiali e laboratorio si leggono in fattura. Il tempo, invece, va trasformato in euro con il costo orario della poltrona. Si parte dai costi fissi: quelli che lo studio sostiene durante l’anno per restare aperto, anche se non entrasse nessun paziente. Sigma Review elenca tra questi l’affitto, le utenze, gli stipendi del personale dipendente, le parcelle del commercialista e del consulente del lavoro, i canoni di leasing e noleggio, le assicurazioni e le spese condominiali.
Il calcolo procede in tre passaggi:
- Somma i costi fissi annuali dello studio, ammortamenti compresi.
- Calcola le ore potenziali: le ore di apertura moltiplicate per il numero di riuniti effettivamente operativi. È il tempo teoricamente disponibile per erogare prestazioni.
- Correggi per la saturazione reale: se su 3.200 ore potenziali ne lavori 2.400, i costi fissi vanno coperti da quelle 2.400 ore. Dividi i costi fissi per le ore effettivamente occupate.
Un esempio. Uno studio con due poltrone ha 180.000 € di costi fissi l’anno e 1.600 ore di apertura per poltrona: 3.200 ore potenziali. Se la saturazione è del 75%, le ore lavorate sono 2.400 e il costo orario effettivo è di 75 € l’ora. Se la saturazione scendesse al 60%, le ore diventerebbero 1.920 e il costo orario salirebbe a circa 94 € l’ora, senza che sia cambiato nulla nei costi.
Per questo ogni ora di poltrona vuota rende più cara ogni prestazione. Ridurre buchi in agenda e appuntamenti mancati abbassa il costo orario di tutto il listino: trovi un metodo operativo nella guida su come ridurre le ore di poltrona sprecate.
Se hai reparti con costi molto diversi (chirurgia con sala dedicata, igiene con attrezzature più leggere), un unico costo orario può falsare il confronto: l’igiene rischia di apparire in perdita perché le viene caricato lo stesso costo della chirurgia. In questo caso calcola un costo orario per reparto, come spiegato nella guida ai costi per reparto in odontoiatria.

Esempio: otturazione e corona a confronto
Applichiamo le distinte base a due prestazioni, con il costo orario di 75 € l’ora calcolato sopra. Gli importi sono indicativi: servono a mostrare il metodo, i tuoi numeri vanno presi dalle tue fatture e dalla tua agenda.
| Voce | Otturazione in composito | Corona in zirconia |
|---|---|---|
| Tariffa al paziente | 120 € | 750 € |
| Sedute | 1 | 4 |
| Monouso e sala | 6 € | 24 € (6 € × 4 sedute) |
| Materiali specifici | 8 € | 30 € |
| Laboratorio | 0 € | 220 € |
| Totale costi diretti | 14 € | 274 € |
| Margine dopo i costi diretti | 106 € | 476 € |
| Tempo di poltrona totale | 1 ora | 2,5 ore |
| Quota struttura (75 €/ora) | 75 € | 187,50 € |
| Margine netto | 31 € | 288,50 € |
| Margine netto per ora di poltrona | 31 €/ora | 115,40 €/ora |
La lettura cambia molto rispetto alla sola tariffa. L’otturazione sembra “pulita”, perché ha pochi costi diretti, ma ogni ora dedicata a quella prestazione rende meno di un terzo di un’ora dedicata alla corona. Se la stessa otturazione richiedesse 75 minuti invece di 60, il margine netto scenderebbe a poco più di 12 €.
Non significa che le otturazioni vadano evitate: sono spesso la porta d’ingresso per piani di cura più ampi. Significa che devi sapere quanto rendono, per decidere tariffe, tempi standard e organizzazione dell’agenda con i numeri davanti.
Dalla distinta al margine: due livelli da leggere insieme
La distinta base produce due risultati diversi, e conviene tenerli separati. Come spiega commercialista.it, il primo margine si ottiene sottraendo dal ricavo del trattamento i costi direttamente collegati alla sua esecuzione; sottraendo anche una quota dei costi comuni si ottiene un secondo risultato, che dipende dal criterio di ripartizione scelto.
- Margine dopo i costi diretti (margine di contribuzione): dice quanto ogni prestazione contribuisce a coprire i costi fissi. È il dato più solido, perché non dipende da scelte di ripartizione.
- Margine netto: dice se la prestazione, a quella tariffa e con quei tempi, copre anche la sua parte di struttura. Dipende dal costo orario e quindi dalla saturazione delle poltrone.
Una regola pratica: una prestazione con margine di contribuzione negativo va rivista subito, perché ogni volta che la esegui perdi denaro prima ancora di pagare l’affitto. Una prestazione con contribuzione positiva ma margine netto basso va lavorata sui tempi, sulla tariffa o sul riempimento dell’agenda.
Per i trattamenti su più sedute confronta sempre il ricavo dell’intero percorso con i costi di tutte le sedute. Mettere a confronto il ricavo di una corona con i costi della sola seduta di consegna dà un risultato incompleto. Per approfondire il calcolo su tutto lo studio, la guida all’analisi dei margini dello studio dentistico mostra come passare dal margine della singola prestazione alla redditività complessiva.
Previsto contro effettivo: dove si nascondono gli scostamenti
La distinta base è uno standard: dice quanto dovrebbe costare una prestazione. Il suo valore pieno emerge quando la confronti con quanto è costata davvero. Gli scostamenti più comuni sono quattro.
- Tempo: la prestazione dura stabilmente più del tempo standard. Succede con pazienti complessi, con un collaboratore nuovo o con un protocollo cambiato. Se l’agenda registra inizio e fine reali, lo scostamento si vede in poche settimane.
- Materiali: il consumo reale supera quello previsto. Confronta gli scarichi di magazzino con le prestazioni eseguite nello stesso periodo: se hai fatto 40 otturazioni e hai consumato il composito previsto per 55, c’è uno spreco o una distinta sottostimata.
- Laboratorio: rifacimenti, prove aggiuntive o lavorazioni extra non previste in distinta.
- Sedute aggiuntive: un controllo in più, un ritocco, una seduta saltata e da ripianificare. Ogni seduta extra porta con sé monouso e minuti di poltrona.
Fai il confronto per prestazione e per operatore, non solo sul totale dello studio. Uno scostamento medio contenuto può nascondere un operatore che impiega il doppio del tempo su una specifica terapia. L’obiettivo non è controllare le persone, ma capire se lo standard è realistico o se il protocollo va rivisto.
Per non perdere il filo, inserisci il confronto tra previsto ed effettivo nella revisione mensile dei numeri: trovi l’elenco degli indicatori da guardare nella guida al monitoraggio dei profitti dello studio.
Quando aggiornare la distinta base
Una distinta base corretta oggi può essere sbagliata tra sei mesi. I dati ANDI sull’aumento medio dei costi di esercizio, vicino al 10% nell’ultimo anno rilevato, mostrano quanto velocemente un numero può invecchiare. Aggiorna le distinte in questi casi:
- cambia il listino di un fornitore o passi a un nuovo materiale;
- il laboratorio aggiorna le tariffe o cambi laboratorio;
- cambiano i compensi dei collaboratori o la loro forma (percentuale, fisso, orario);
- introduci una nuova tecnologia che modifica il flusso di lavoro, per esempio lo scanner intraorale al posto dell’impronta tradizionale;
- cambiano i costi fissi (nuovo affitto, nuovo dipendente, nuovo riunito) o la saturazione delle poltrone, perché si sposta il costo orario;
- lo scostamento tra previsto ed effettivo resta alto per più mesi.
In assenza di eventi specifici, rivedi tutte le distinte almeno una volta l’anno, insieme al bilancio. È anche il momento giusto per verificare se le tariffe vanno ritoccate: la guida all’adeguamento delle tariffe spiega quando farlo e come calcolare l’aumento partendo dai costi. Se non hai mai fatto una verifica completa, conviene partire da un audit economico dello studio.
Come la distinta base cambia agenda, tariffe e cassa
Una volta costruite le distinte delle prestazioni principali, i numeri entrano nelle decisioni quotidiane.
Agenda. Ogni tipo di appuntamento eredita dalla distinta una durata standard e le risorse necessarie: poltrona, operatore, materiali da preparare. La segreteria fissa slot coerenti con i tempi reali e l’assistente prepara la sala prima che il paziente arrivi. Con il margine per ora di poltrona sotto gli occhi puoi anche decidere come distribuire le fasce orarie, preferendo blocchi lunghi e omogenei a un’agenda spezzettata in tanti appuntamenti brevi.
Tariffe e preventivi. La tariffa minima di una prestazione è la somma dei costi diretti e della quota di struttura. Sotto quella soglia lavori in perdita. Il preventivo diventa più semplice da spiegare: sai quali fasi comprende ogni voce e cosa succede se il piano cambia.
Magazzino. Se sai quante prestazioni di ogni tipo sono in agenda nelle prossime settimane, e quanto materiale consuma ciascuna, sai cosa ordinare e quando. Meno scorte ferme, meno urgenze, meno materiale scaduto.

Flussi di cassa. Nelle prestazioni costose i costi arrivano spesso prima dell’incasso: la fattura del laboratorio va pagata anche se il paziente salda a rate. La distinta ti dice quanto denaro esce per ogni piano di cura, così puoi impostare acconti e rate senza mettere in tensione la cassa. Per gli accordi con i pazienti trovi indicazioni pratiche nella guida ai pagamenti rateali dei pazienti.
Il punto di vista di Odontia
Lavoriamo ogni giorno con studi che conoscono bene il proprio fatturato e molto meno il proprio margine. La distinta base è il passaggio che colma questa distanza: trasforma il listino da elenco di prezzi a mappa di redditività.
Il problema, nella pratica, non è capire il metodo. È tenerlo vivo. Un foglio di calcolo costruito con cura a gennaio è già superato quando cambia il primo listino, e nessuno ha il tempo di riaprirlo ogni mese. Per questo crediamo che il calcolo debba stare dove nascono i dati: nell’agenda, nel magazzino, nelle fatture del laboratorio.
Odontia è nato proprio per questo: calcolare la redditività di ogni singola prestazione e mostrare i margini in tempo reale, suddividendo i costi per centro, poltrona e operatore. Quando i numeri si aggiornano da soli, il titolare può dedicare il suo tempo alle decisioni: quali tariffe rivedere, quali tempi standard correggere, come riempire le ore di poltrona che oggi restano vuote.
Ufficio
Distinte base e margini con Odontia
Se vuoi smettere di aggiornare i costi a mano, Odontia.cloud è il gestionale cloud che collega agenda multi-poltrona, magazzino, laboratorio e fatturazione al calcolo dei margini per singola prestazione. Il pacchetto base costa 49 € al mese e puoi provarlo gratuitamente prima di attivare l’abbonamento.
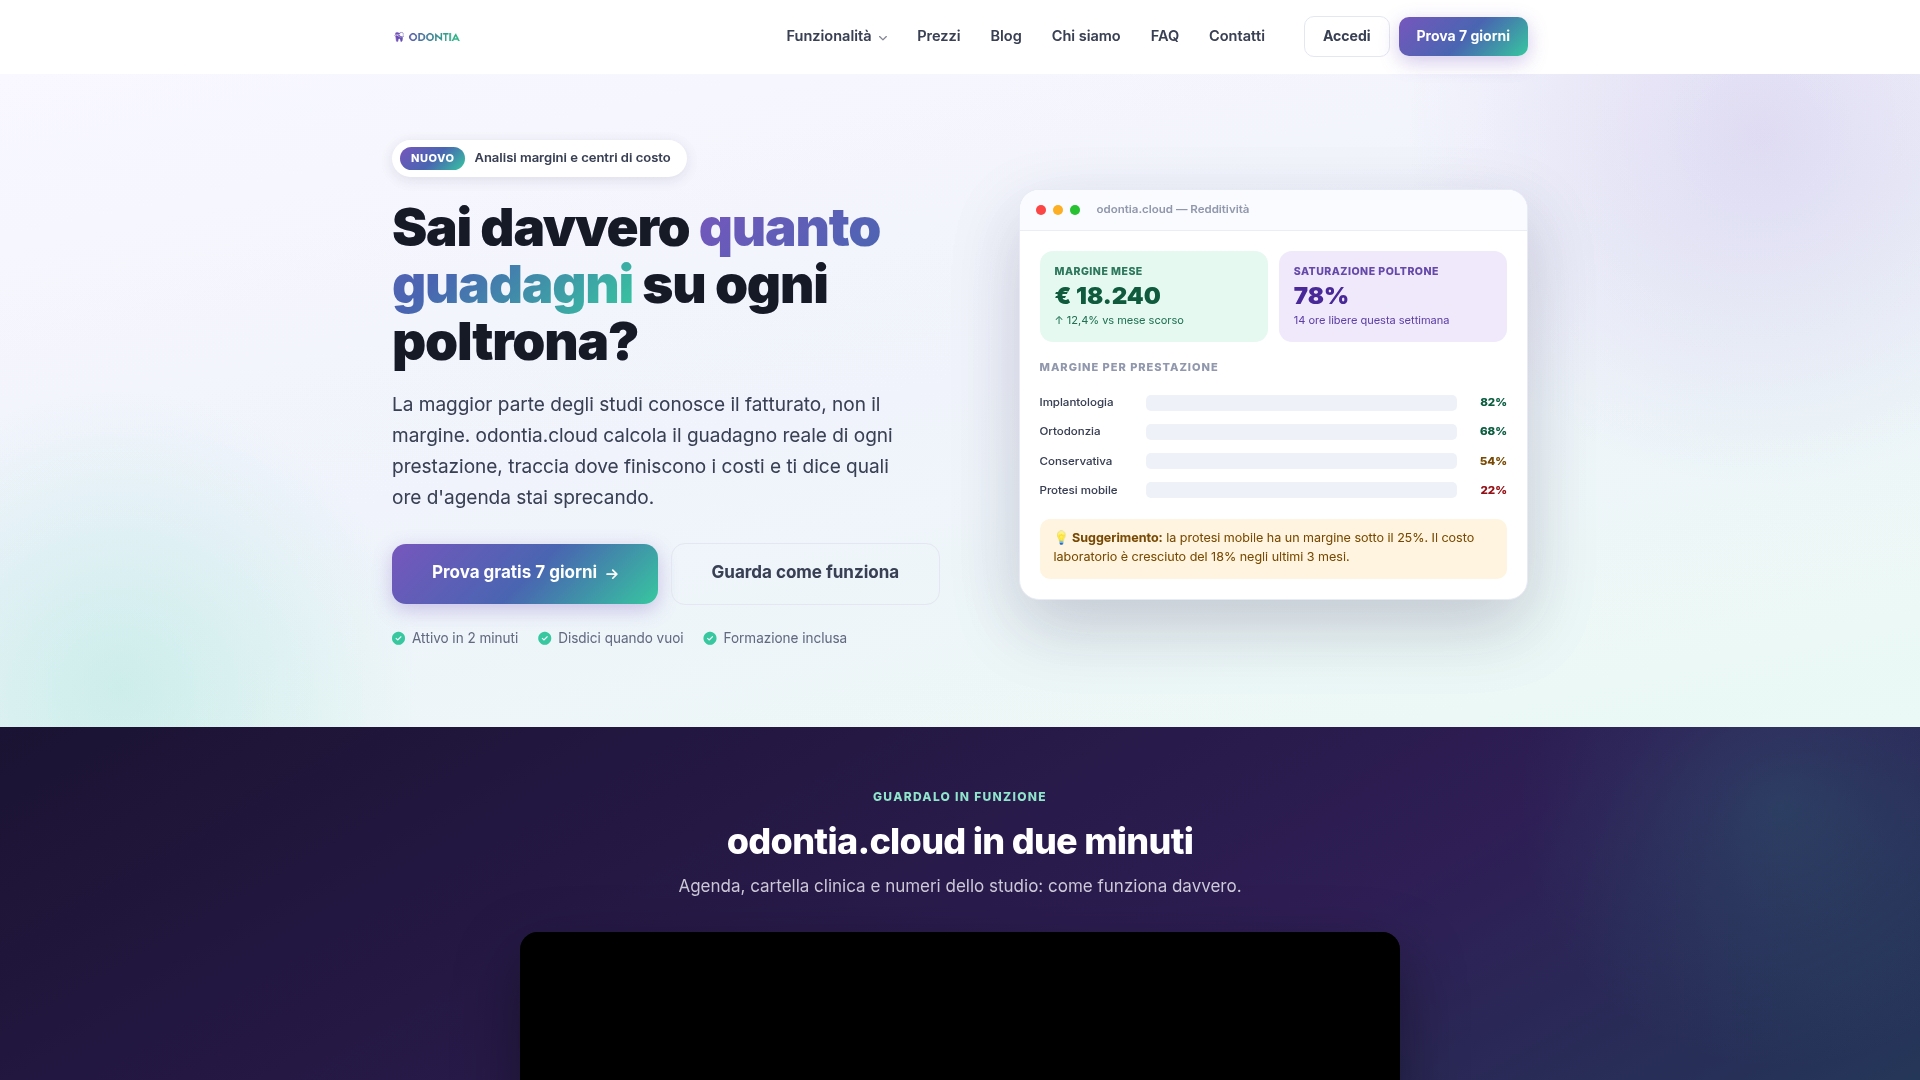
Per lavorare sulle distinte base sono utili due moduli aggiuntivi: Report e margini (15 € al mese), per l’analisi della redditività e la reportistica avanzata, e Magazzino e tracciabilità (15 € al mese), per il controllo dei consumi e dei costi di magazzino e laboratorio. Con i reminder automatici via SMS, WhatsApp ed email riduci gli appuntamenti mancati, cioè le ore che fanno salire il costo orario. Tutti i moduli e i prezzi sono nella pagina prezzi di Odontia.
Domande frequenti
Quante distinte base devo creare per iniziare?
Parti dalle prestazioni che pesano di più sul fatturato o sulle ore di poltrona: di solito una decina di voci copre la maggior parte dell’attività. Igiene, otturazioni, endodonzia, corone e impianti sono un buon punto di partenza. Le prestazioni rare puoi aggiungerle con calma.
Il costo orario della poltrona va calcolato sulle ore di apertura o su quelle lavorate?
Per valorizzare la distinta base usa le ore effettivamente lavorate, perché sono quelle che devono coprire i costi fissi. Calcolare anche il costo sulle ore potenziali è utile: la differenza tra i due valori ti mostra quanto costano le poltrone vuote.
La distinta base serve anche se lavoro da solo senza collaboratori?
Sì. Anche senza compensi da attribuire restano materiali, laboratorio e tempo di poltrona, e il tuo tempo è la risorsa più limitata dello studio. Il margine per ora di poltrona ti dice su quali prestazioni conviene concentrare le tue ore.
Ogni quanto vanno aggiornati i costi dei materiali?
Ogni volta che cambia un listino o un fornitore, e comunque almeno una volta l’anno con una revisione completa. Se il gestionale collega le fatture d’acquisto al magazzino, i costi unitari si aggiornano senza doverli reinserire a mano.
Fonti
- Centro Studi ANDI: analisi congiunturale su costi e tariffe dei dentisti
- Sigma Review: quanto rende davvero una prestazione
- Commercialista.it: margine delle prestazioni in uno studio odontoiatrico